最近跨境电商圈有件事,我觉得值得聊一聊。
10 月 15 日,跨境通发了一份公告。
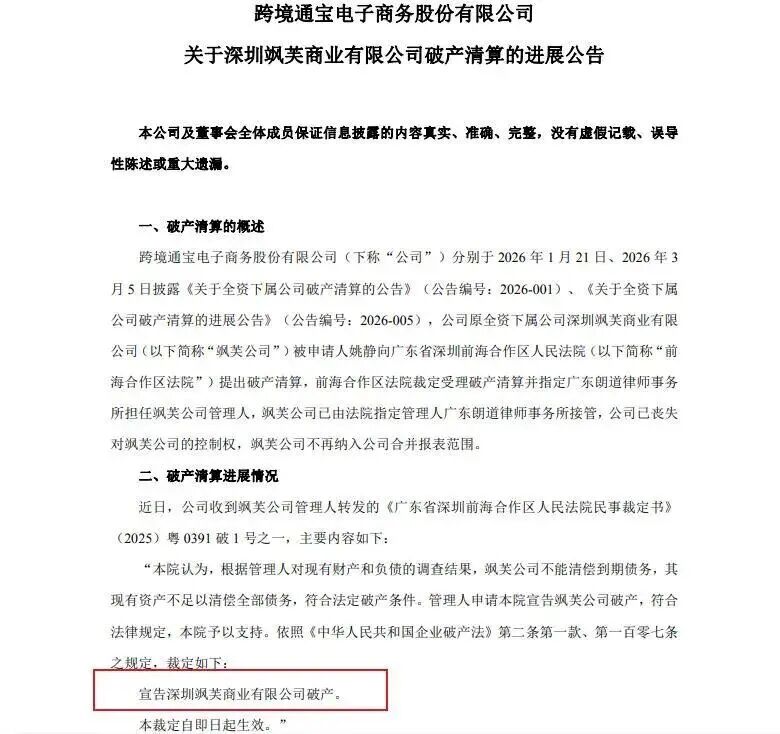
深圳前海合作区人民法院裁定,宣告深圳飒芙商业有限公司破产,裁定即日生效。
这个名字你可能没听过。
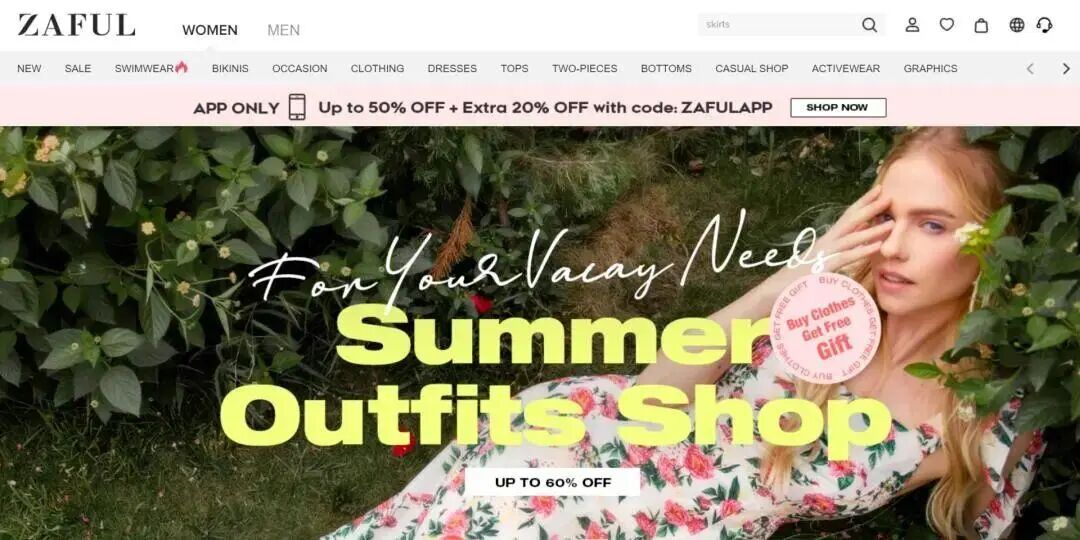
但它运营的那个牌子,叫 ZAFUL。
七年前,它和 SHEIN 被行业里并称为「快时尚出海双骄」。
七年后,9 月 1 日,SHEIN 在香港敲钟,市值 2050 亿港元。
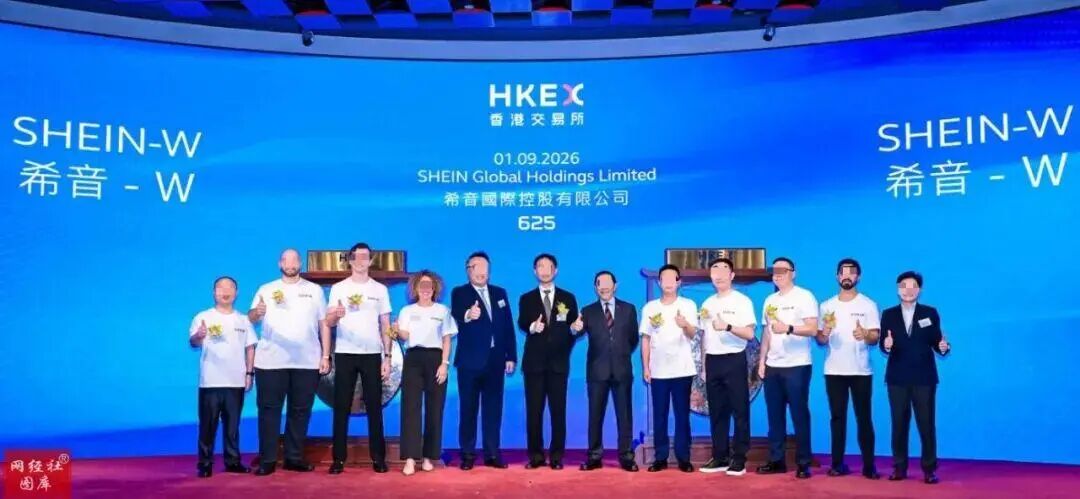
10 月 15 日,ZAFUL 的运营主体等来了一纸破产裁定。
同一个赛道,同一个时代。
一个上了市,一个上了法院公告。
这篇我不想只写一个品牌死了。
我想写清楚,它是怎么一步一步走到这一步的。
先说一句:我没做过跨境独立站,也没去过 ZAFUL 的仓库,没跟它的供应商聊过。下面这些都是我从公开信息里读出来的,是我自己的推演,不一定对。
01 先看两个数字
破产的这家,账是这样的。
截至 2025 年 9 月 30 日,总资产 7849 万,总负债 8.13 亿,净资产负 7.35 亿。
负债是资产的十倍还多。
2025 年前九个月,营业收入 483 万,净亏损 4212 万。
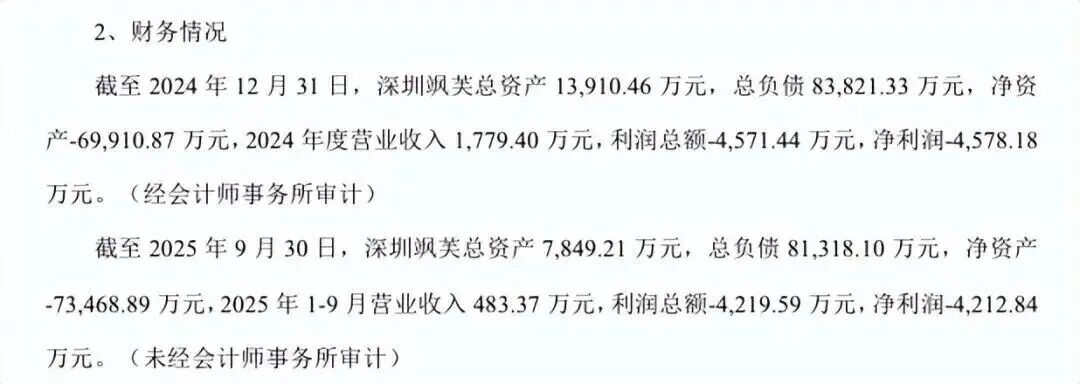
483 万,九个月。
我算一下。
一个月 53 万,一天 1.79 万。
这个数字,不如杭州四季青一个像样的档口。
而它的巅峰期,累计注册用户 5032 万,月均访问量 1.65 亿。
一个曾经一个月被 1.65 亿人次打开过的网站,最后一天卖不到 2 万块钱。
这不是慢慢衰退。
这是塌了。
02 七年前,它们是同一档
2018 年,谷歌和凯度发布「BrandZ 中国全球化品牌 50 强」。
ZAFUL 排第 34 名。
SHEIN 排第 24 名。
中间隔着 10 个身位。
行业媒体当时的说法是「快时尚出海双骄」。
那一年 ZAFUL 的数据是:在线 SKU 7.6 万个,月均访问量 1.65 亿,累计注册用户 5032 万。
这不是一个小品牌的数据。
我特意把这个榜单翻出来,是因为它太说明问题了。
2018 年,这两家在很多人眼里,是同一个层级的对手。
到 2025 年,ZAFUL 独立站的月均访问量是 15.2 万。
再算一下。
15.2 万除以 1.65 亿,等于万分之九。
一千个曾经打开过它网站的人,现在剩下不到一个。
TikTok 和 YouTube 上的账号,停更两三年了。
一个品牌死掉,不是某一天突然死的。
是某一天你发现,没人再打开它了。
03 它是怎么起来的
ZAFUL 是 2014 年起来的。
它切进去的第一个品类是泳装。
为什么是泳装?
我的理解是,这个品类特别适合独立站冷启动。
SKU 不多、款式变化快、季节性强、单价不高、退货率低、欧美需求稳定。
最关键的一点:泳装在线下本来就很难试穿,线上反而没有劣势。
从一个小品类切进去,把供应链摸熟,再往外扩到全品类。这条路,后来很多出海品牌都走过。
它当时的东家是深圳环球易购。
打法很简单:快速上新,加规模化网红营销。
一天上新 50 到 100 款,找大量中小网红铺内容,靠海量的款式去撞爆款。
这套打法在 2014 到 2018 年,是非常有效的。
因为那几年,海外社交媒体的流量还便宜。
一个新款的内容,几千美金就能铺出去,卖爆了就是几十倍的回报。
ZAFUL 就是在这个窗口里起来的。
我再说一个我自己的判断。
ZAFUL 这个名字,在欧美年轻人心里,从来没长成一个「品牌」。
它长成了一个「便宜又多的网站」。
这两件事,在流量便宜的时候看不出来。
流量贵了,差别就是生死。
窗口关上的时候,很多人没反应过来。
04 一纸对赌,把公司变成了赌徒
这里要往前倒一点。
2014 年,山西一家做裤子的上市公司,叫百圆裤业,花 10.32 亿把环球易购买了下来。
第二年,上市公司改名叫跨境通。
百圆裤业的老板叫杨建新。这个人我们后面单独说。
买的时候,签了一份业绩承诺。
2014 到 2017 年,四年净利润分别要做到:6500 万、9100 万、1.26 亿、1.7 亿。
累计 4.51 亿。
我算一下这个斜率。
6500 到 9100,涨 40%。
9100 到 1.26 亿,涨 38%。
1.26 亿到 1.7 亿,涨 35%。
四年,净利润要涨 2.6 倍。
一个做裤子的,给一家跨境公司,压了一个每年涨将近四成的指标。
这个指标,靠正常经营是做不出来的。
靠铺货能做出来。
于是环球易购开始海量铺货:在亚马逊、eBay、自营站上大量上架 SKU,日均上新 50 到 100 件,快速筛出爆款,再把爆款放大。
2019 年,它在全球铺了近 40 个海外仓。
仓库里压着的库存,账面价值 45 亿。
你要知道,45 亿的库存,是按成本价算的。
按吊牌价算,这个数字还要翻两三倍。
这就是「规模优先」的代价。
它不是不存在。
它只是被放在了未来的某一天。
这里我要说清楚一件事:ZAFUL 不是对赌的签字方。
它没有签那份承诺。
但它是这套逻辑孵出来的品牌。
铺货的思维塑造了它的 SKU 结构,账期的习惯塑造了它的供应商关系,流量换增长塑造了它的用户模型。
一家公司的基因,是从它第一天赚钱的方式里长出来的。
后来想改,改不掉。
05 45亿库存,28.7亿计提
2018 年,是跨境通最风光的一年。
营收 215.34 亿,市值逼近 400 亿。
杨建新夫妇三度登上山西首富。
同一年的财报里,还有一个数字:环球易购的存货余额,比上一年末增加约 13 亿。
上一节说的那 45 亿库存,到这一年开始结账了。
2018 年下半年,银行收紧了融资。
第三、第四季度,银行渠道融资少了 7 到 8 个亿。
第四季度本来是旺季。
但没钱投广告,没钱做促销。
一部分历史库存,就这么错过了最好的销售时机。
2019 年,账算不过来了。
2 月,公司预告全年亏损 11.3 亿到 14.3 亿。
4 月底正式年报出来,亏损是 27.08 亿,同比下滑 534.82%。
比预告多出来的这 12 亿多,主要是补提的存货跌价准备,另外还有 1.71 亿商誉减值。
全年计提资产减值,约 28.7 亿。
一份预告,一份年报,中间隔了两个月,多亏了 13 亿。
这两个月里,公司做了一件事:把仓库盘了一遍。
2020 年,再亏 33.74 亿,股票被 ST。
2021 年,亚马逊大规模封中国卖家的号,这是行业性打击。
环球易购扛不住了。
从 2019 年到 2025 年,跨境通累计亏掉接近 100 亿。
顺便说一句。
很多人把 2021 年亚马逊封号,当成跨境电商崩盘的起点。
那次封号对行业冲击确实很大,一大批中国卖家的账号被清掉。
但 ZAFUL 主要做独立站,封号不是它的直接死因。
它的死因更早。
2019 年那 28.7 亿计提落笔的时候,结局就已经写好了。
我特别想说的是「计提」这两个字。
这两个字背后,是四年。
四年里,为了完成那份对赌,所有的压货、所有的长账期、所有的「先做大规模再说」,都在 2019 年那一张报表上,一次结清了。
账不会消失。
账只会推迟。
06 断尾:剥得走壳,剥不走血
2020 年 3 月,跨境通把帕拓逊 100% 股权卖了。
买方是小米、顺为、鼎晖等 20 家,对价 20.2 亿。
同年 4 月底,ZAFUL 宣布独立运营。
新的运营主体,就是深圳飒芙。
公司的说法是:品牌是多年培养的成果,独立之后还有很大市场机会。
这话没错。
只是忽略了另一件事。
剥离这个动作,剥得走股权,剥不走元气。
供应链上下游的信任、品牌的持续投入、团队的稳定,这些东西不在资产负债表上。
但它们比资产负债表上的数字更值钱,也更脆弱。
母公司一塌方,这些隐形资产跟着一起碎。
飒芙从被切出来的那一天起,就是一个带着旧伤的壳。
同年,广州国资入主跨境通,杨建新失去了控制权。
2021 年 11 月,环球易购被债权人申请破产清算。
2023 年 7 月,太原中院裁定宣告环球易购破产。
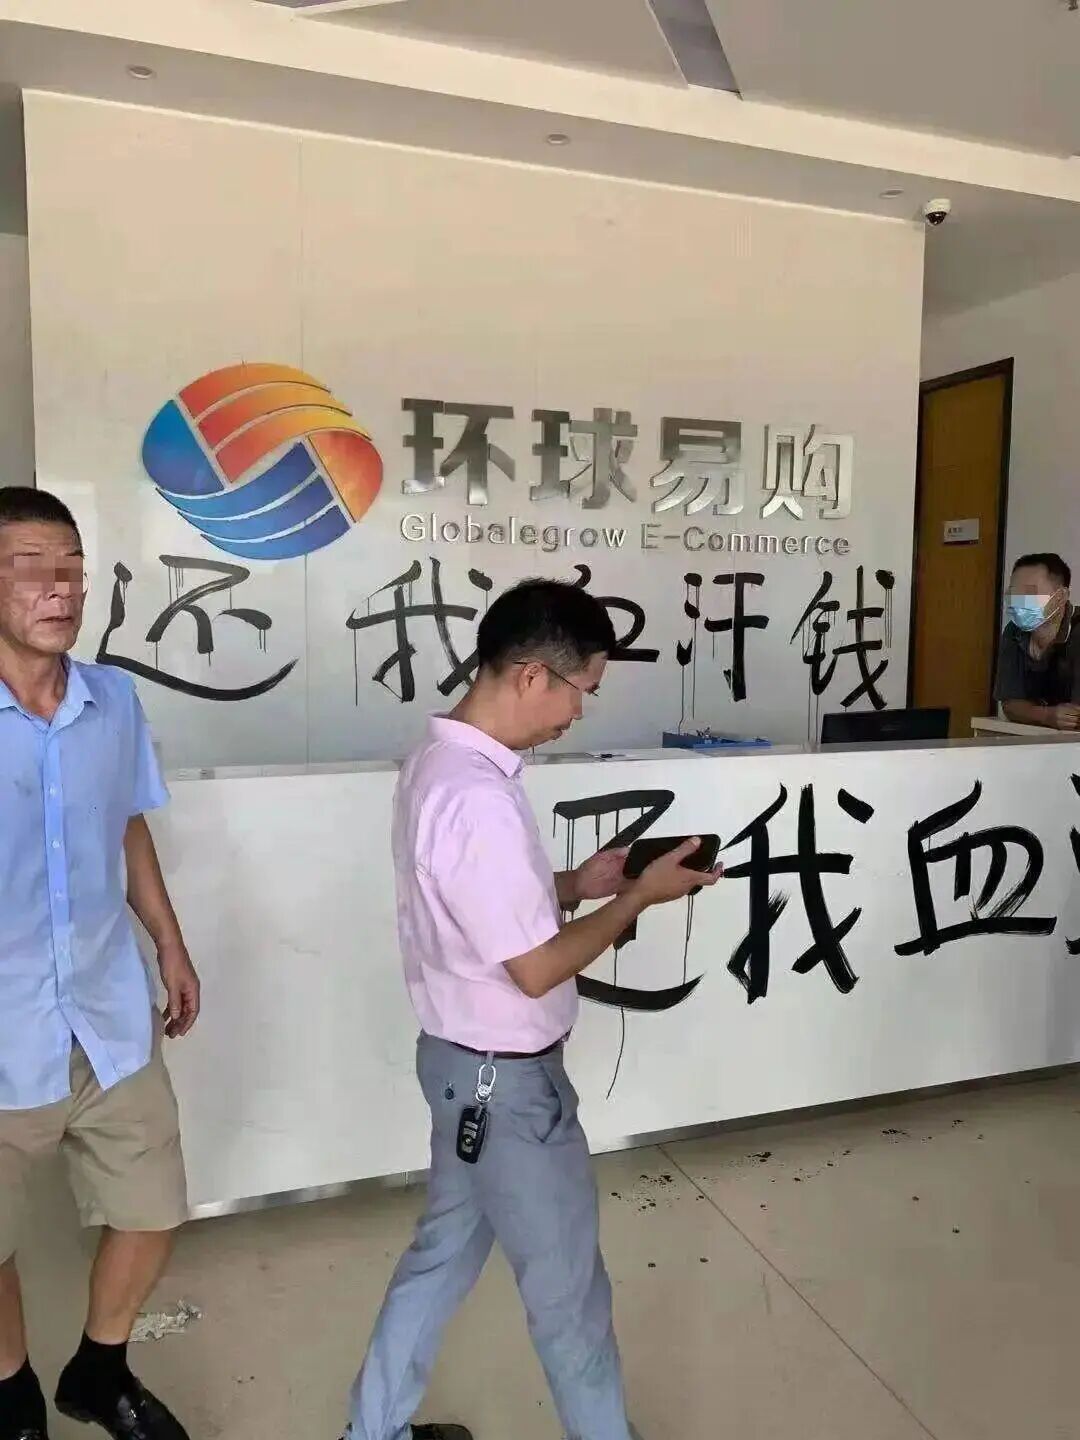
2026 年 1 月 21 日,一个人向深圳前海法院提交了对飒芙的破产清算申请。
申请人叫姚静,理由是劳动合同纠纷。
一个负债 8 亿的公司,最后的导火索,是一份劳动合同。
2026 年 3 月,破产管理人接管。
10 月 15 日,裁定宣告破产。
从 2014 年成立,到 2026 年破产。
十二年。
这里还有一件事,我觉得挺荒诞的。
2026 年上半年,跨境通净利润约 1.85 亿。
但其中约 1.6 亿,来自飒芙出表的会计处理——把以前的亏损转回来,账面就成了收益。
扣掉这一块,真实的经营性利润是 2221 万。
一个品牌死了,母公司的报表反而好看了。
这就是会计。
它不管你的品牌还在不在,它只管数字放哪一栏。
倒下的也不止 ZAFUL 一个。
CHOIES 的母公司择尚科技,2024 年和 2025 年上半年营业收入都是零,只剩 2 名员工,已经在退市边缘。
同一个赛道,同一套打法。
不是巧合。
07 两家真正的差别,不在流量,在谁背库存
很多人把 ZAFUL 的死,归到「没流量了」。
我不太同意。
流量是结果,不是原因。
真正的分野,在两家怎么处理库存这件事上。
先看 SHEIN。
SHEIN 不是天生就会这套。
它在这个行业里待了十几年,早年也是靠上新和投放跑规模。
区别在于,它把后来赚到的钱,大部分投回了供应链。
自研的数字化系统免费开放给工厂,七千五百多家合约制造商被它一家一家地改造。
连工序工具都是自己研发的。到 2025 年底,它累计给供应商交付了 7500 件,相关工序效率平均提升 35%。
这个数字看起来不性感。
但它就是 36 天的来源。
新品首单只做 100 到 200 件。
上架之后看数据。
卖得好,最快五天返单补货,爆款持续追加。
卖不动,立刻停。
2025 年,SHEIN 的库存周转天数是 36 天。
传统服装零售商,普遍在 120 天以上。
它的滞销库存占比,是个位数。
传统行业,这个数字是 20% 到 30%。
再看它给供应商的账期:发货后 30 天,核心供应商最快 7 天。
传统行业,普遍 60 天以上。
再看 ZAFUL。
买断式备货,买手选款,贴牌上架。
日均上新 50 到 100 件。
对上游供应商,30 到 60 天的账期。
这两个结构摆在一起,差别就出来了。
我算一笔账。
假设一件衣服成本 50 块。
ZAFUL 的模式,一个款备 1 万件,压 50 万现金。
卖不掉两成半,2500 件砸在仓库里,12.5 万变成库存。
SHEIN 的模式,一个款备 200 件,压 1 万现金。
同样卖不掉两成半,50 件,2500 块变成库存。
同样是「猜错一个款」。
一个是 12.5 万。
一个是 2500 块。
差 50 倍。
所以你现在能理解,为什么 SHEIN 一天敢上 5000 个新款,ZAFUL 一天只敢上 50 到 100 个。
不是胆量的问题。
是结构的问题。
猜错的成本低,就敢多猜。
猜的次数多,撞上爆款的概率就大。
撞上爆款之后,五天能返单,就能把爆款的钱全部赚到。
这是一个正循环。
反过来说,猜错的成本高,就只能少猜。
少猜,就撞不上爆款。
撞不上爆款,就只能靠压货去赌。
压货赌输了,就更没钱猜。
这是一个恶性循环。
这两个循环,一开始只差一点点。
七年之后,差出了一个港交所和一份法院裁定。
08 广告一停,网站就变回废墟
跨境通后来披露过一组数据,我觉得比破产公告更能说明问题。
出口业务里,自营网站收入 179 万,同比下滑 79.5%。
第三方平台收入 2.35 亿,同比反而涨了 29.4%。
公司给的解释是:推广投入减少。
这句话翻译过来就是:广告一停,自己的网站就变回废墟。
我一直觉得,独立站的流量分两种。
一种是搜来的,一种是买来的。
搜来的,是品牌。
买来的,是房租。
ZAFUL 那 1.65 亿的月访问量,大部分是买来的。
买来的流量有个特点:你不续费,它当天就走。
它还有一个更坏的特点:它会让你的报表看起来很好。
月访问 1.65 亿,注册 5032 万,GMV 几十亿。
投资人看了很满意,老板看了很满意,团队看了也很满意。
只有一个人不满意。
现金流。
付费流量驱动这件事,本质上是在租用户。
租金便宜的时候,租比买划算。
租金涨起来,租就开始吃利润。
租金涨到你付不起,房子就不是你的了。
2021 年之后,海外流量成本一路往上涨。
ZAFUL 的房租,付不起了。
09 破产清算,账是谁在还
一家公司破产,法律上叫「有限责任」。
意思是股东以出资额为限承担责任。
这句话的真实含义是:股东亏完本金,就结束了。
但账不会消失。
账会转给下一个人。
环球易购破产的时候,431 位债权人申报了 8.15 亿债权。
其中普通债权 7.83 亿,占了 96% 以上。
涉及 275 位债权人。
这里面有大量物流和供应链企业。
杭州一家国际物流公司的深圳分公司,被欠 461.23 万。
深圳一家国际货运代理公司,被欠 436.89 万。
还有一批中小物流商,欠款从几万到几百万不等。
这些钱,很多是他们垫付的仓储费、运输费、货款。
2023 年第一次分配,拿出 1000 万。
2026 年 1 月第二次分配,再拿出 900 万。
两笔加起来 1900 万,全部用于职工债权。
职工债权总额 4410.85 万,清偿率 43.12%。
也就是说,被欠薪的员工,能拿回不到一半。
而 7.83 亿的普通债权,到 2026 年 1 月第二次分配为止,一分钱没有拿到。
我不是在指责破产制度。
破产制度是对的,它让失败能够出清,让人还能再来一次。
我想说的是另一件事。
当一家公司把账期从 30 天拉到 60 天,它在做什么?
它在让供应商给自己提供一笔无息贷款。
而且这笔贷款,不占它一股股权,不分它一分利润,不计它一分利息。
风险全在供应商那边。
这一点,非常重要。
你在跟一个大客户谈账期的时候,你以为你在谈付款条件。
其实你在谈,万一它倒了,你能不能活。
10 杨建新:从搬砖到首富,从首富到限高
这个故事,我觉得比 ZAFUL 本身更值得看。
杨建新,初中辍学,在太原一个建筑工地搬砖。
后来东拼西凑借了 2 万块,开了一家杂货铺。
亏得血本无归。
80 年代末,他转到服装,在太原一座桥边摆地摊卖裤子。
据说只要买他的裤子,他就帮你熨烫、剪线头。
时间长了,当地人叫他「路边裤王」。
1995 年,他在太原柳巷开了百圆裤业,主打「100 元一条裤子」。
2011 年,百圆裤业在 A 股上市,成了中国裤装第一股。
那一年,他第一次成为山西首富。
一个搬砖的,做成了一家上市公司。
这件事本身,很了不起。
2014 年,他做了一个跨界决定。把环球易购买了下来。
一个卖裤子的,去买一家跨境电商。
当时很多人不理解。
但他有他的逻辑:卖裤子,资本市场不关注;挂上互联网,故事就好讲了。
2015 年,公司改名跨境通。
市值一路涨到逼近 400 亿。
他夫妇三度登上山西首富。
2016 年,4.5 亿收购帕拓逊 39% 股权。
2017 年,17.9 亿收购优壹电商 100% 股权。
母婴、奶粉、保健品、个护、美妆、消费电子,什么都能卖。
媒体开始叫他「山西刘强东」。
然后就是 2019 年。
2020 年,广州国资入主,他失去控制权。
2025 年底,他的持股比例跌破 5%,彻底退出重要股东行列。
天眼查上,他现在挂着两个标签:限制高消费、终本案件。
终本案件的意思是:法院执行的时候,查不到可执行的财产,本次执行程序终结。
据天眼查,他名下的未履行比例是 96.5%。
跨境通今天的市值,五十亿上下。
从接近 400 亿到 50 亿,中间没了三百多亿。
我不认识他,也没见过他。
我也不想说「眼看他楼塌了」这种话。
我想说的是,他做的每一个决定,在当时看,都是有道理的。
买环球易购,有道理。
签对赌,有道理。
疯狂并购,有道理。
因为那几年,整个行业都在这么干,而且都赚到了钱。
真正的问题是另一件事。
一个人靠某种方式赚到了大钱之后,他会以为那个方式是对的。
而不是以为,那个时代是对的。
这两句话听起来差不多。
差了一个生死。
11 说几句我自己的看法
第一,对赌是最贵的钱。
你以为你拿到的是融资,其实你签的是一份「未来四年经营动作全部锁死」的合同。
净利润是刚性的,市场是弹性的。
你拿弹性的东西去撑刚性指标,中间那个缺口,只能靠压货、拉账期、提前做规模去填。
每填一次,风险就往后挪一寸。
挪到最后,就是一整面墙塌下来。
第二,看一家电商公司,别看 GMV,看两个数。
库存周转天数,和给供应商的账期。
库存周转慢,说明它在赌。
账期长,说明它在拿供应商的钱赌。
这两个数如果同时难看,这家公司再大,也是纸做的。
第三,付费流量不是资产,是租金。
你的月访问量、你的注册用户、你的 GMV,如果都是花钱买来的,那它们都不是你的。
判断标准很简单:停掉广告,三个月后还剩多少。
剩下的那部分,才是你的品牌。
第四,跟谁并列,不代表你跟谁一个水平。
「双骄」这个词,是最危险的麻醉剂。
2018 年那个榜单上,第 34 名和第 24 名,看起来只差 10 个身位。
但那 10 个身位背后,是两种完全不同的生意结构。
榜单只量规模,不量结构。
而结构,决定你能不能活过下一个周期。
第五,2026 到 2027,还会有一批「双骄」倒下。
过去五年,靠付费流量、靠铺货、靠账期撑现金流的出海品牌,有一大批。
流量便宜的时候,它们都跑得很快。
流量贵了、资本紧了,跑得快就变成了惯性。
惯性撞上墙,就是现在这个样子。
如果你在做这一行,我给一个很朴素的建议:
现在这个阶段,把规模往回收一点,把库存往下压一点,把账期往短了谈一点。
少赚一点。
但钱要在自己口袋里。
第六,上市不是终点。
跨境通上过市。ZAFUL 的母公司,就是一家 A 股上市公司。
照样死。
上市只是拿到一张更长的牌桌入场券,它不改变生意的结构。
结构不对,牌桌再长,你也坐不到最后。
12 最后
我把这篇文章的时间线又看了一遍。
2014 年,ZAFUL 成立。
2018 年,BrandZ 第 34 名,和 SHEIN 并称双骄。
2019 年,母公司计提 28.7 亿。
2021 年,环球易购破产清算。
2026 年 10 月 15 日,ZAFUL 的运营主体被裁定破产。
我一直觉得,商业世界里最残酷的一件事,不是失败。
是失败之前,你曾经非常成功。
因为非常成功,会让你相信自己做对了所有的事。
而真正做对的那件事,可能只是:你在对的时间,站在了对的地方。
ZAFUL 死的那一天,SHEIN 的市值是 2050 亿港元。
两家公司之间,隔着的不是 2000 亿。
隔着的是 36 天和 45 亿。
36 天,是 SHEIN 的库存周转。
45 亿,是 ZAFUL 母公司仓库里压着的货。
时代抛弃一个品牌的时候,不会给你发通知。
但账本会。
能看到这里的人,大概都是在真做生意的人。
如果你也在做品牌、做渠道,可以在后台告诉我一个数字:你现在的库存周转是多少天。
这个数字,比 GMV 诚实。
声明
本文涉及的事实、数据、时间线和引述,均整理自网络已公开发布的内容,包括媒体报道、行业媒体报道、企业公开信息以及当事人的公开表述,文中已尽量标注出处。
这些公开信息不代表本人观点。文中的分析属于我个人的理解,不构成对任何企业或个人的法律定性,也不构成投资建议或合作建议。
如有失实、错漏或表述不当之处,欢迎在公众号后台留言联系我,我会第一时间核实并修改。