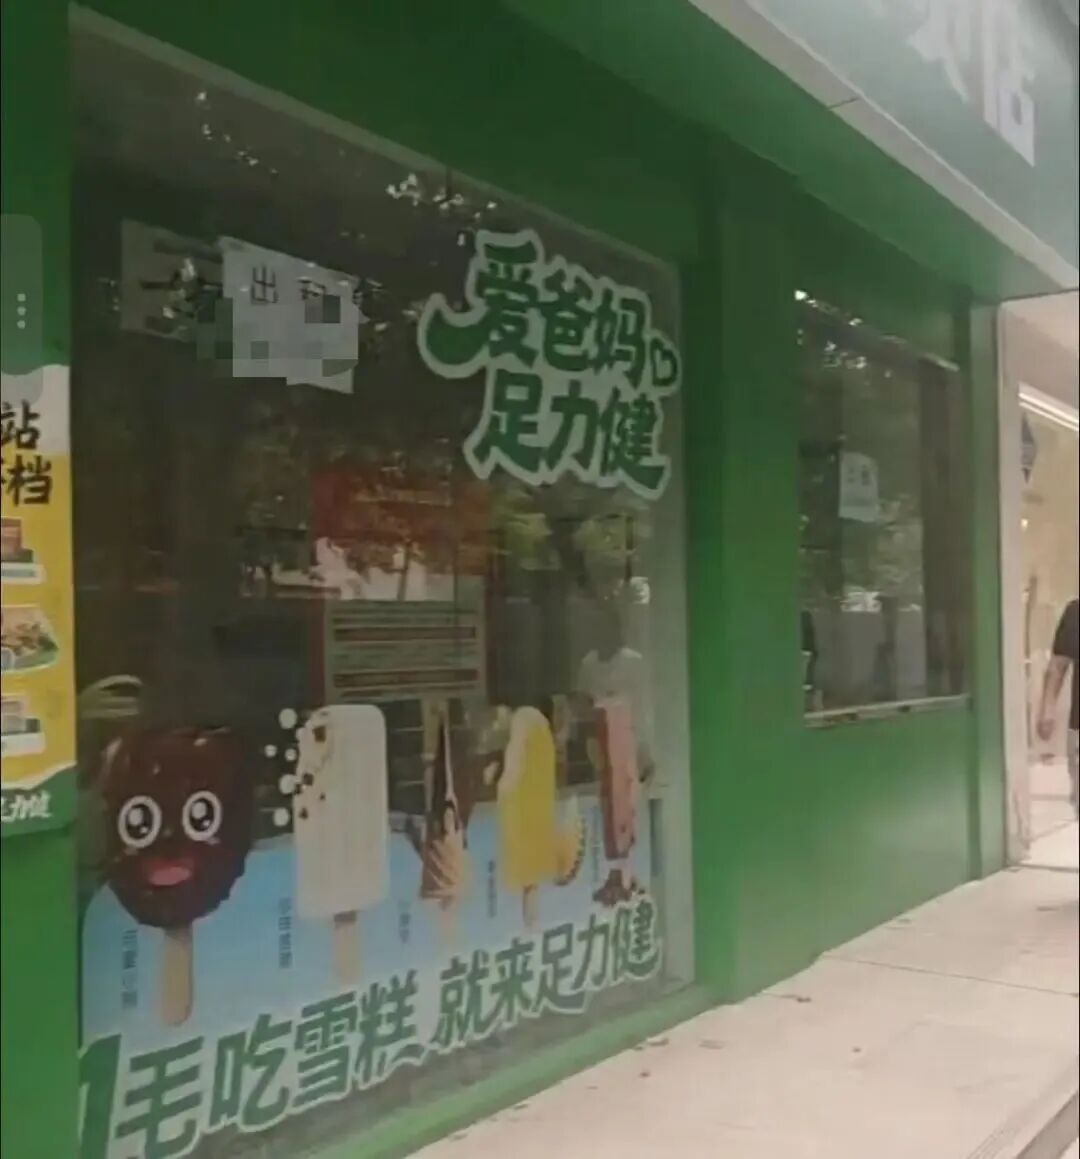
前几天,足力健有机食品欠薪关店的事,在几个群里传开了。
郑州多家门店月底关,员工四个月没发工资,讨薪群90多个人,加盟商交的24万退不出来。
我看完的第一反应,不是惊讶。
是——这事迟早会发生。
01 先把事实摆清楚
足力健2015年创立。
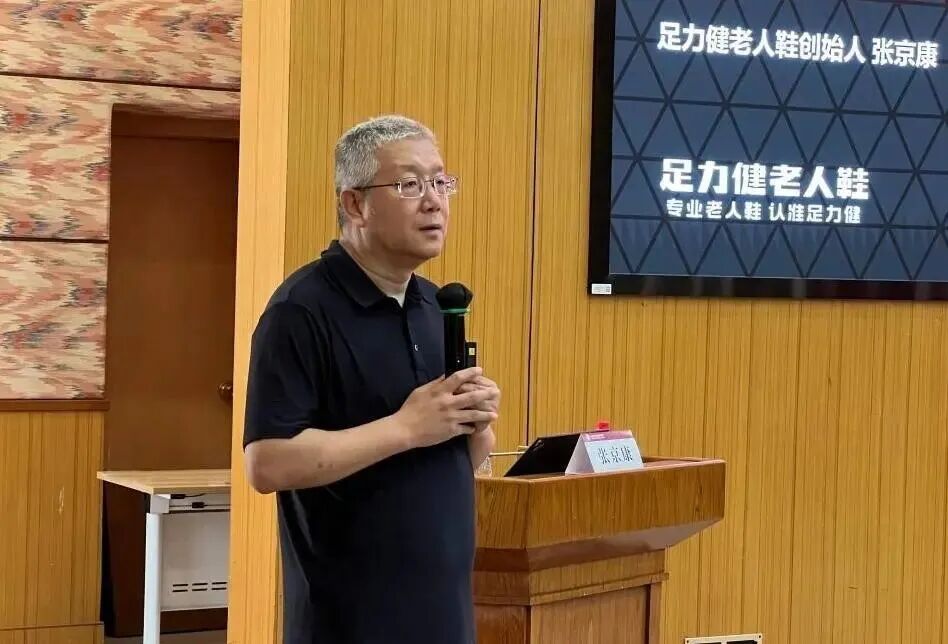
张京康砸2个亿在央视投广告,请张凯丽代言,"专业老人鞋,认准足力健"这句话,那几年电视上天天播。这个打法很土,但在那个年代极其有效。
2019年,营收40亿,全国门店约5000家。
这是它的巅峰。
2020年疫情,线下门店停摆,营收腰斩到18亿。之后连续三年亏损。2024年底,还有约7亿债务没还清,累计被执行金额超过9亿,张京康本人多次被限制高消费。
就在这个背景下,2024年,足力健开始试点有机食品。
2025年正式推向市场,官方账号喊出:未来要在中国开20000家店。
加盟条件我记得很清楚:1万品牌使用费,1万保证金,15万首批货款,启动资金20万左右。
门店同时搞大额充值:充1600送800,充1000得1500。
一边收加盟商的钱,一边收老年人的预付款。
两条现金流。
到2026年6月,门店开始闭店。现在全国剩70多家。员工工资欠4个月,加盟商退款无门,货架上重新摆回了老人鞋。
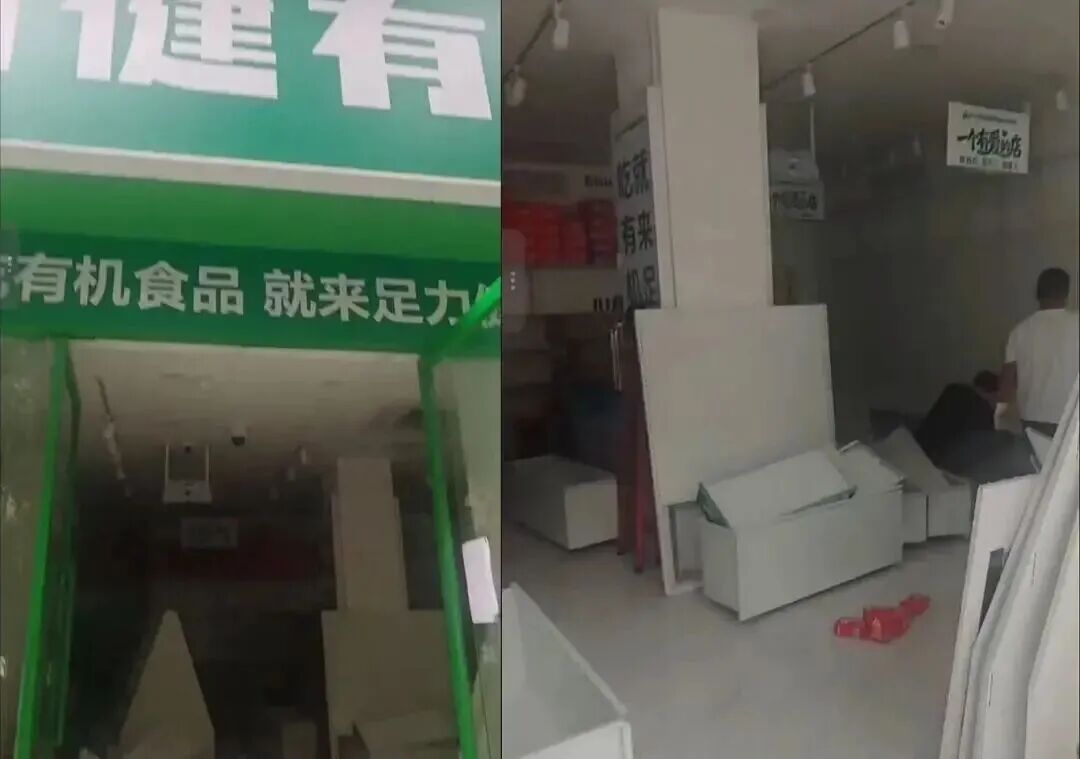
20000家到70家。
一年。
02 有些生意,第一天就注定失败
很多人说,足力健是跨界失败。
我不这么看。
跨界失败,是"我做了,没做好"。足力健这个事,是"我知道做不好,但我必须做"。
这两种,性质完全不一样。
先算一笔账。
假设足力健一年收入5个亿——这已经是很乐观的估计。张京康自己说,公司每年收入的70%到80%拿去还债。
5亿 × 75% = 3.75亿还债。
剩下1.25亿。
这1.25亿要干什么?养5000家门店、养供应链、养总部团队、付广告费、还要做新产品研发。2020年的时候,光员工工资一个月就是1个亿。
你算算,还剩多少?
留给产品创新的钱,几乎是零。留给品牌重塑的钱,几乎是零。留给渠道验证的钱,几乎是零。
那这个有机食品店,靠什么活?
靠加盟商的20万,靠老人的充值。
说白了,它不是一门零售生意,它是一台抽水机。
当一门生意的第一驱动力是"还债"而不是"创造价值"的时候,它的结局在开第一家店的那天就写好了。
这一点,非常重要。
03 有些赛道,看着很好,其实是个坑
那为什么选有机食品?
张京康是保健品行业出来的。他太懂一个道理:这个市场上,最快的回血方式不是卖产品,是卖"赚钱的机会"。
有机食品这个赛道,看起来确实好。2025年,中国有机食品市场规模突破1200亿。
数字很大,对不对?
但你把这个数字拆开看。
有机认证是有成本的,土地要转换期,产量比常规农业低,冷链要求高,2025年生鲜损耗率还在12%。这些成本最后都要加到售价里——一斤有机小米,能卖到普通小米的三到五倍。
谁买?一二线城市、家庭年收入过了一定门槛、愿意为健康付溢价的人。
足力健的客户是谁?是那些脚疼、走不动路、需要一双宽头软底鞋的老人。
这两拨人,重叠度有多少?
再看私域直播。这个赛道更典型,有平台一年能做到几十亿、上百亿的流水,看着非常风光。
但2025年,央视点名了,市场监管总局部署专项整治。到10月,全国立案30件——平台6件,商家24件。《直播电商监督管理办法》征求意见稿出来了,新修订的《反不正当竞争法》10月15日正式实施。
为什么管得这么狠?
因为这个行业里很多玩家的底层逻辑,不是零售,是会销。发鸡蛋引流,把老人圈进直播间,然后夸大宣传,把普通食品说成能治病。一个品类一年只卖一次,卖完就换,供应链根本不用管。
这不是我瞎猜,这是公开报道里业内人士自己总结的。
你要问这个行业健不健康?我的答案是:不健康。
一个"规范做就不赚钱、不规范做就爆雷"的行业,不能叫好赛道。
那为什么还有那么多人往里冲?
因为流水好看。因为招商好招。因为总有人相信自己是最后一个跑出来的。
04 大环境不好,还去做有机食品
这一条,我想说得更直接一点。
现在是2026年。消费是什么状态,大家心里都有数。
消费升级那几年,有机食品是好故事。大家愿意为健康多掏30%、50%。现在呢?中产在降级,年轻人在找平替,连咖啡都从30块打到9块9。
你这个时候去做有机食品,卖的还是三到五倍的溢价。
这不是逆势,这是逆人性。
有人说,老人有钱啊,退休金稳定。
对,老人的钱是稳的。但老人的钱花在哪?医药、看病、给孙子、贴补儿女。
一斤小米贵三倍,老人会买一次尝鲜,不会月月买。
而且老人的消费决策极其谨慎。你让他充1000得1500,他可能心动。但你让他相信这袋枸杞真的是有机的,很难。
大环境不好的时候,最不该做的生意,就是"可选消费里的可选消费"。
有机食品,恰恰就是。
它不是刚需,它是"我想活得更好一点"。经济好的时候,这叫消费升级。经济不好的时候,这叫——算了,买普通的吧。
还有人看到某好物朋友,做有机食品起家,几年就干到了百亿规模,以为是因为做了有机食品,才能做大。其实,人家做的早就不是有机了,真正有机食品有多少?又有多少人消费得起?说白了,只是起家的时候通过有机标签给自己做定位,让顾客觉得这个平台不一样,都是有机的,然后通过低价抢市场。即使现在某物很风光,又有多人人知道,背后的问题有多大?
05 品牌是有心智的,这三个字焊死了
再讲一个更根本的问题。
"足力健"这三个字,在你脑子里等于什么?
老人鞋。
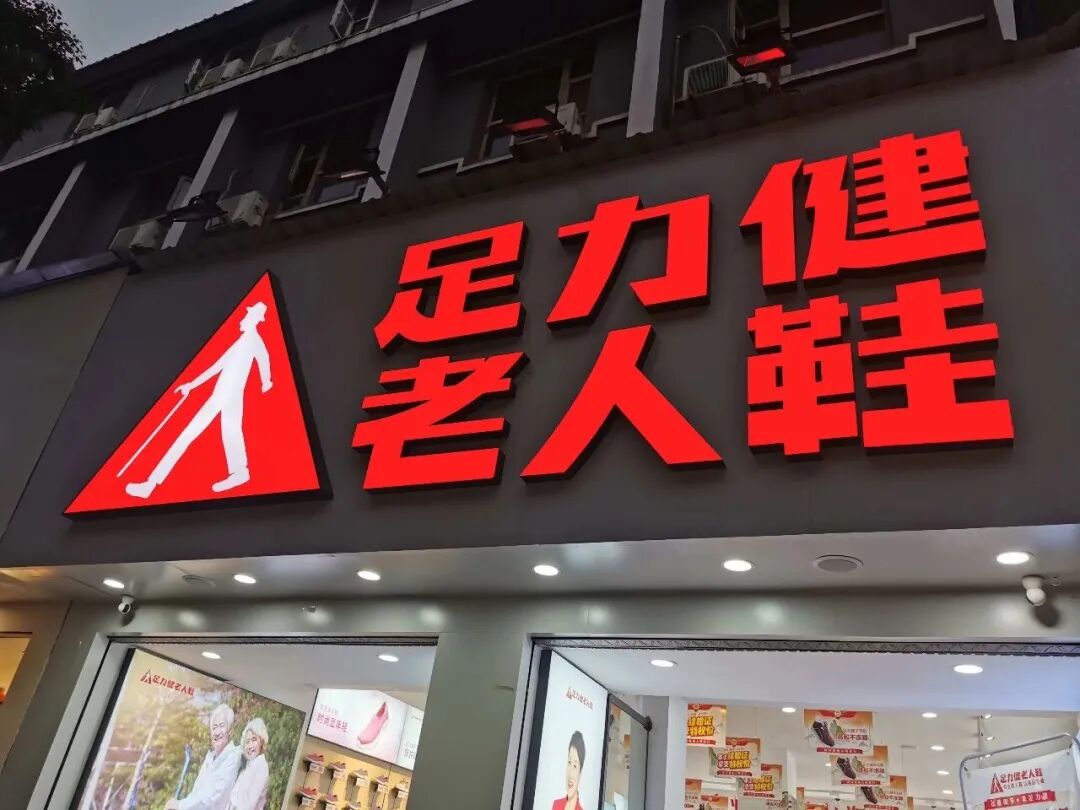
不是有机食品,不是健康饮食,不是粗粮水饺。就是老人鞋。
品牌延伸有一个最基本的前提:消费者对你的信任,能不能迁移到新品类上。能迁移,叫延伸;不能迁移,叫自嗨。
我问你一个问题。
你妈一直买足力健的鞋,穿了五年,觉得舒服。现在足力健开了一家店,卖有机红枣。她会觉得"足力健的红枣肯定好",还是会愣一下:"足力健还卖这个?"
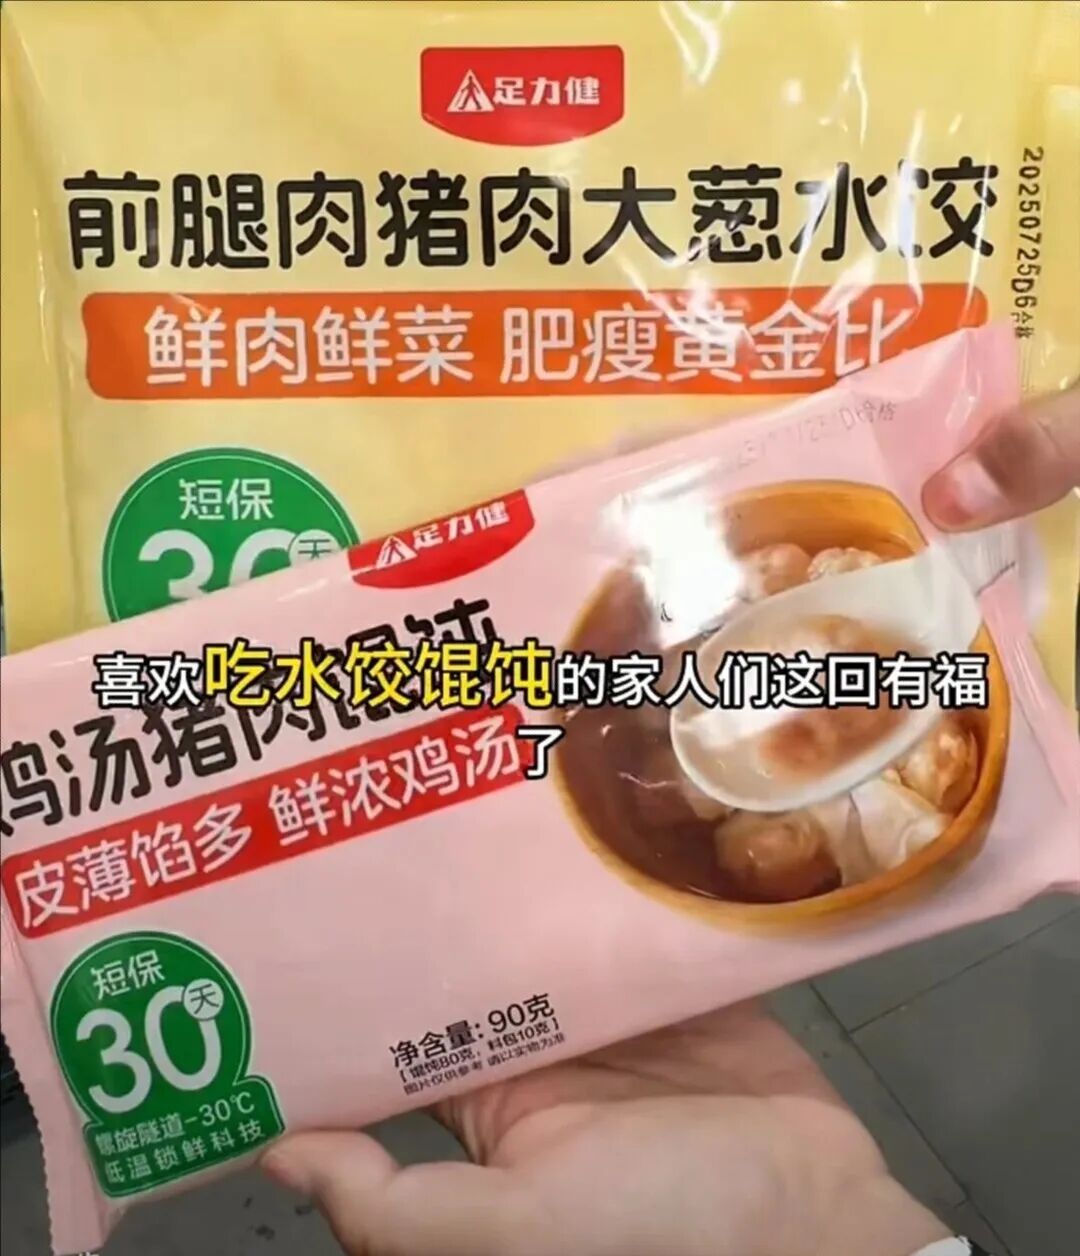
大概率是后者。
更麻烦的是,足力健的信任本身就在漏。2020年,湖北抽检,"帮底剥离强度"不合格;被执行9个亿,老板被限高。
一个连鞋都出过质量问题、连债都还不上的品牌,跟你说"我卖的食品是有机的、是健康的"——这句话本身,就有点讽刺。
那问题来了:张京康做了几十年生意,他会不懂这个?
我不信他不懂。
所以我更倾向于另一种可能——
他懂,但他别无选择。
重新做一个食品品牌要多久?选址、组货、跑单店模型、建立信任,正常要18到24个月。
债主等得了24个月吗?
等不了。
用现成的品牌,至少能省掉"从0到1建立认知"这一步。哪怕这个认知是错的,也比没有强。
这才是这件事最残酷的地方:不是他不懂营销,是他没有资格做对的营销。
06 很多老板的成功,是运气
说到这,我想说一句可能不太好听的话。
足力健2015年到2019年那波成功,有多少是实力?
2015年,中国老人鞋市场基本是空白。央视广告还有巨大红利,2个亿砸下去,全国都知道。线下门店租金还没涨起来,社区店成本极低。老年消费正在起来,但还没有强势品牌。
三个红利叠在一起。
那个时间点,换一个执行力差不多的人去做,大概率也能做到几十亿。
但老板不会这么总结。
老板会总结成:我的渠道能力强、我的产品好、我的用户洞察深。
然后把这些"能力",复制到下一个赛道。
复制过去,就死了。
凭运气赚来的钱,凭实力亏完。这句话不是骂人,是规律。
我自己也踩过这个坑。
我做私域这些年,有过判断对的时候,也有过判断错的时候。错的时候我复盘,发现基本都是同一个原因:把时代的红利,当成了自己的能力。
07 不要羡慕那些成功的企业家
最后一条,是我这几年最深的感受。
你在新闻上看到的企业家,是什么样子?
40亿营收,5000家店,央视广告,台上演讲。
你没看到的是什么?
7亿债务,每月1亿工资,供应商堵门,员工讨薪,老板被限高。
企业家这个职业,本质上是"用负债换规模"。顺的时候,这叫杠杆;逆的时候,这叫绞索。
同一个东西,只是换了个季节。
我见过太多老板,去年还在台上讲课,今年在群里借钱。
不是他们变笨了。
是风停了。
所以我不羡慕成功的企业家。
我只佩服两种人:一种是把事做成了还能全身而退的,一种是明明可以赌一把却选择不赌的。
08 这事跟我们有什么关系
足力健的故事,离我们不远。
我觉得每个做生意的,都可以拿三个问题问问自己。
第一个:你的新业务,是为了增长,还是为了回血?
如果账上还有钱,你会不会做这件事?如果答案是不会,那你做的不是业务,是救命。
第二个:你的品牌,消费者认的是品类,还是你?
把品牌名字遮住,你的新产品还卖得动吗?卖不动,就别怪消费者不认。
第三个:你过去的成功,能说出几个可复制的方法?
如果只能说"我当时感觉对",那就是运气。运气不是能力,不能复制。
写到这,我也得承认一句:足力健的账,我是从公开报道里看的,7亿这个数字、门店剩70多家,都是媒体报的,我没法核实到每一笔。张京康当时到底怎么想的,我也不知道。
以上都是我自己的分析和猜测,不一定准确。
但有一件事我比较确定。
一门生意如果需要靠"收加盟商的钱"和"收老人的预付款"才能转起来,它就不是生意,是击鼓传花。
鼓声停的时候,接花的人最惨。
那些交了20万的加盟商,那些充了1000块的老人,那些四个月没拿到工资的店员。
他们才是这场"二次创业"里,真正买单的人。