10月15日,星期三,上午。
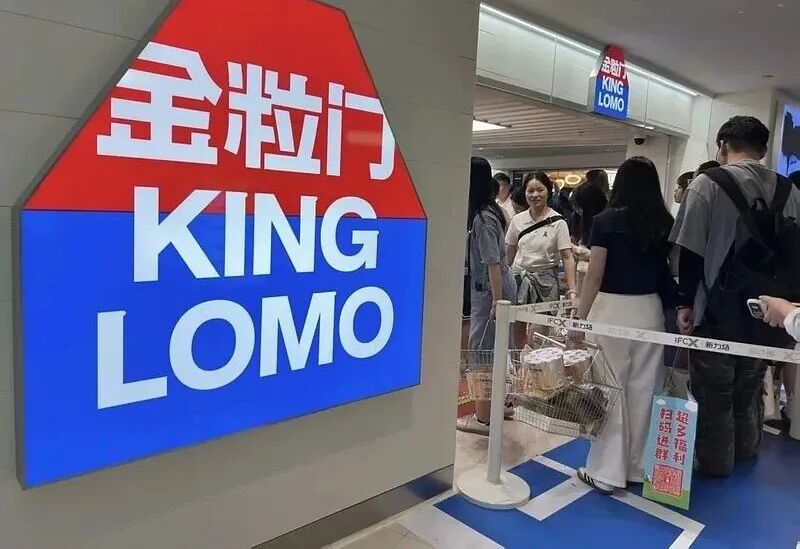
上海闵行万象城,B1层。
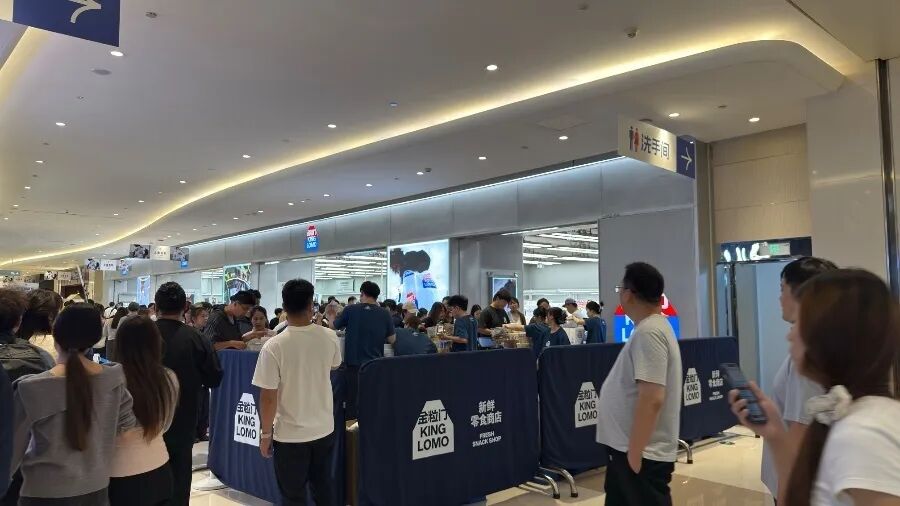
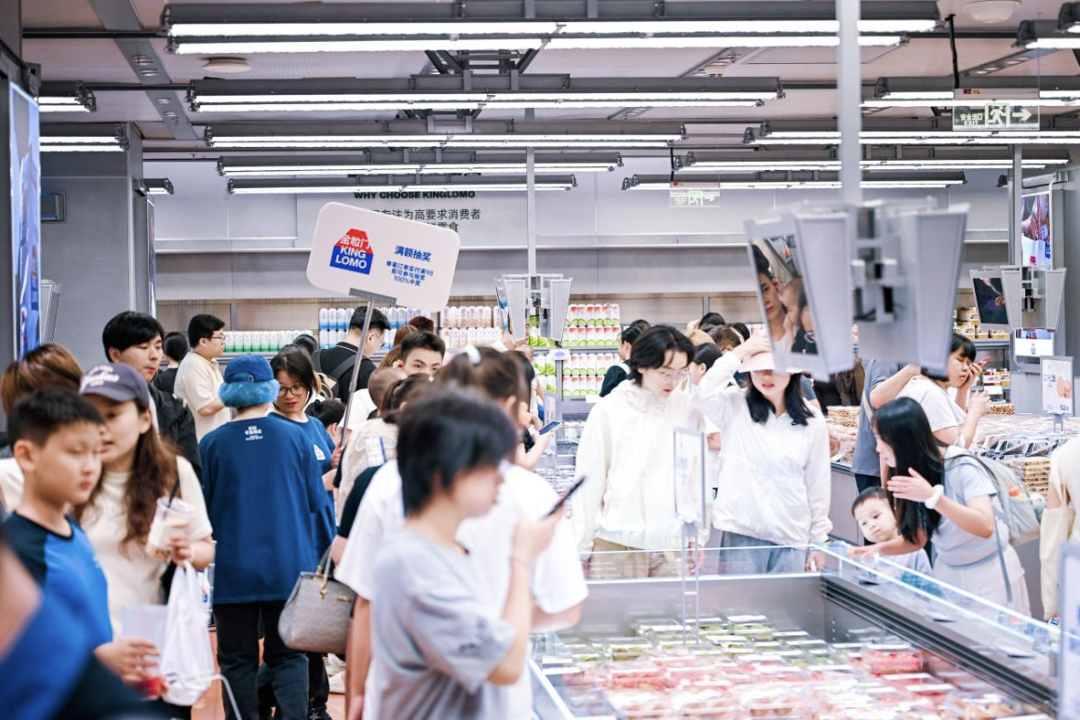
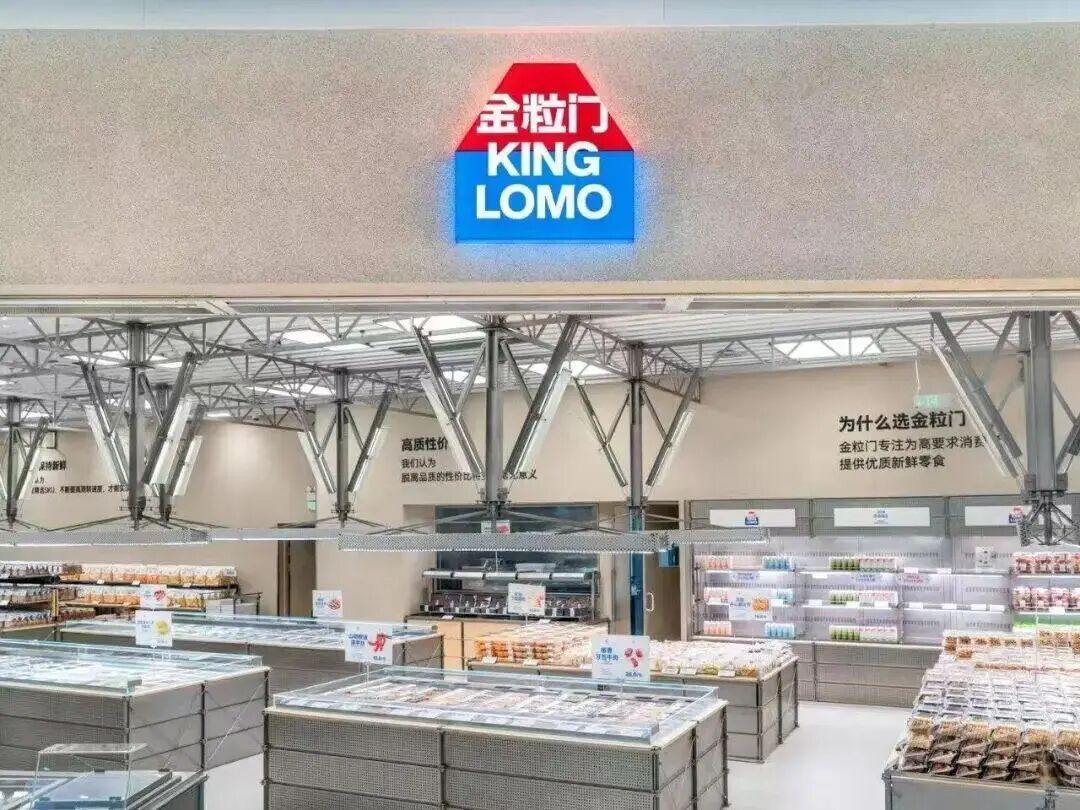
从扶梯上往下看,队伍是蛇形的,从店门口一直绕到通道里。400平方米的店里挤满了人,出来的人手里拎着几乎能遮住半身的巨大购物袋。
有个消费者从松江专程赶过来,到店的时候,前面已经排了100多个人。
01 先看清楚,这到底是一场什么场面
不是周末,不是节假日。是工作日的上午。
这件事,放在2026年,是有点反常的。
因为这两年我们听到的都是什么?商场没人了,消费降级了,年轻人不花钱了。
结果一家卖零食的店,让人排队排到地铁口。
而且不是一家。
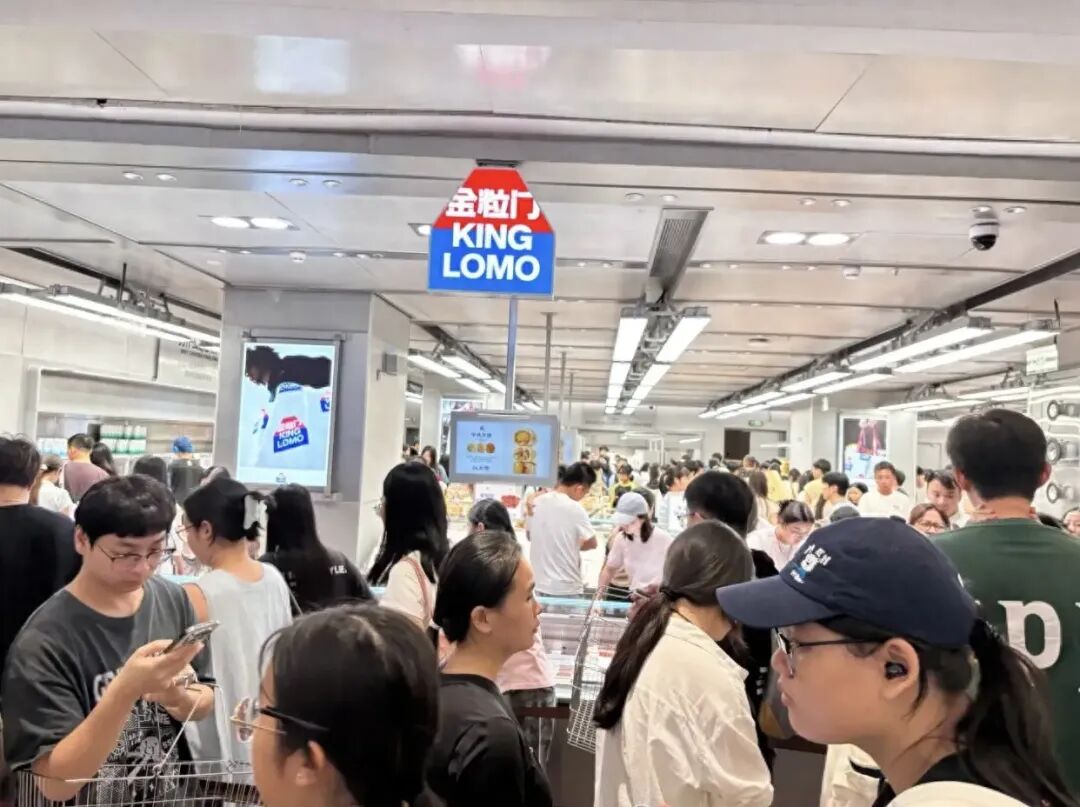
5月29日,南京新街口,华东首店。开业三天销售破百万,首月做到2400万以上。队伍一度拖到地铁5号口,有上班族下班溜过来,光结账就耗了40分钟。
7月8日,深圳布吉万象汇,华南首店。工作日早上8点就有人进场,中午收银系统一度崩溃,卤味、麻辣、冷点面包当晚全部售罄。
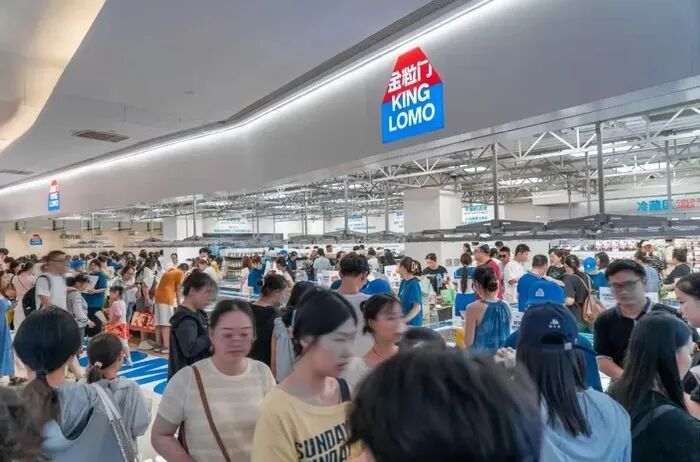
9月28日,佛山万象天地。开业首日八次启动限流。B1层盒马、好利来、金粒门三家同时在排队,队伍在通道里绕成一团,媒体记录说,顾客分不清哪条队通往哪家店。
9月30日,广州白鹅潭万象城。现场记者的描述只有一句:门前排队人数,仅次于同层的茶颜悦色。
常州万象城,首日创下华东区域销售新高。
然后是上海。
半年时间。5月底走出湖南,到10月,全国50多家直营店。这半年开的新店,跟过去五年开的一样多。
资本也来了。
9月,KK集团创始人吴悦宁和广东快客电子商务有限公司,分别入股金粒门关联公司湖南探索者品牌管理有限公司,各持股5%。不到一个月,不二资本旗下主体又入股3.5%,吴悦宁个人持股增至8.15%。
市场上传出的A轮估值报价,是20亿到30亿。
注意,这是报价上限,不是公开确认的成交估值。这个区别很重要,一会儿我会讲。
02 它卖的其实不是零食
先说清楚一件事。
两位创始人我也不认识,一句话都没聊过。
所以下面的所有判断,都是从公开报道、券商研报和它自己披露的数据里推出来的。可能有看错的地方,你自己掂量。
我先把这门生意的模型摆出来,因为这决定了后面所有的判断。
华创证券的调研数据:
单店面积约300平方米。客单价50到60元。平均单店月销150万,优质门店能到400万以上。毛利率35%到40%。
对比一下。国内主流量贩零食品牌的综合毛利率,长期在11%到13%之间。
三倍的差距。
同样是卖零食,凭什么?
答案在SKU结构上。
金粒门店里只有150到200个SKU。传统量贩零食店是多少?1000到3000个。
更关键的是保质期。门店现制的奶茶、果茶,不超过24小时。香卤鱿鱼3天。鲜辣卤味普遍48小时内。烘焙糕点2到3天。连虾片、锅巴这种膨化食品,都压在45到60天。
超市里普通的预包装虾片,保质期是8到12个月。
而短保商品——保质期1到5天的那些——占比只有46.1%,却贡献了六成以上的销售额。
近一半的SKU,干了六成的活。
还有个数据:九成以上商品是自有品牌,其中不少是独家开发。
这就解释了那三倍的毛利差。它卖的不是别人的货,是自己定义的货。
所以它根本不是"零食店"。它是一家用短保做流量、用长保做利润、用现制做场景的复合店。
你进门的第一个位置,放的是现制饮品、烘焙和鲜卤。这些东西负责制造冲动,负责让你拍照,负责让队伍看起来很长。
你往里走,才是果干、膨化、肉脯。这些耐放、毛利高、能撑住账。
这个动线不是随便摆的。
03 十一年前,他们在长沙街头炒板栗
现在把时间拨回2015年。
长沙街头。刘畅和陶峰,一个1989年生,一个1990年生,都只有二十五六岁。凑钱开了家小店,卖糖炒栗子和冰糖葫芦。
店名叫"金栗门"。栗是板栗的栗。
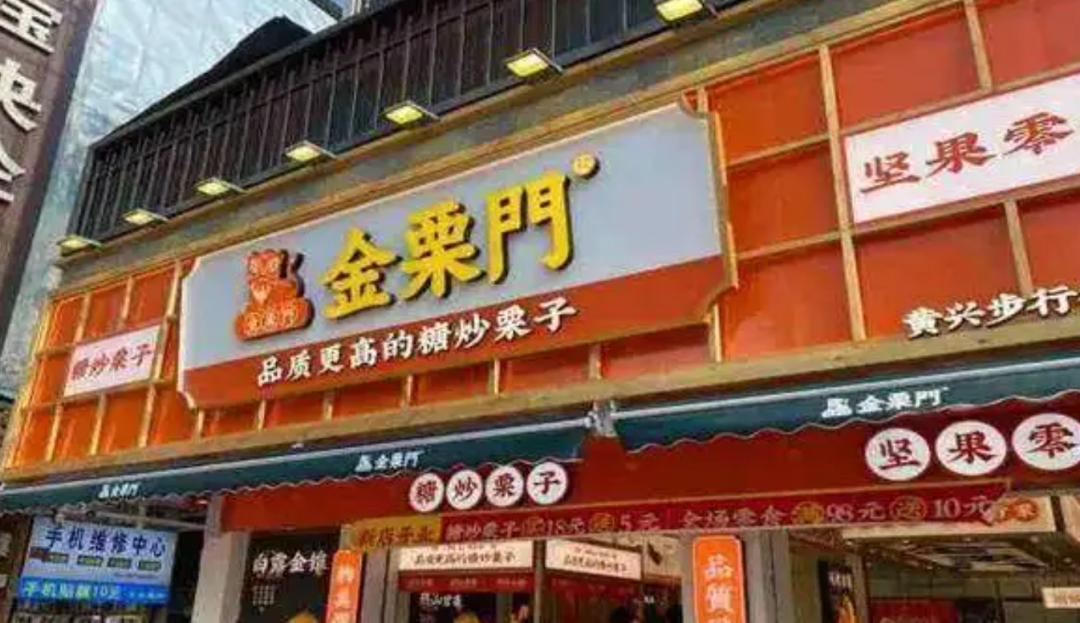
这是一门好生意,但很难成为一门大生意。
原因有两个,都很硬。
第一,季节性。栗子只有秋冬几个月。一过季,货架空一半,房租照付,人照养。
第二,客单价。一个顾客进店,拎一袋板栗就走。你能卖给他的,只有一袋板栗。
天花板不在能力上,在货架上。
我特别能理解这种感受。我做私域十几年,见过太多这样的店——生意不差,老板也勤快,就是做不大。因为它的商业模式里,天生装不下第二个商品。
04 一个女顾客的动作,改了这门生意
转折点,是一个特别小的细节。
他们发现,有些女顾客买完板栗,会顺手再拿两包薯片。
就这么一个动作。
大部分人看到了,不会想什么。他们两个人看到了,并且想到了一件事:
一袋板栗能把人带进门,但只有更多商品,才能把一单生意做大。
这个判断,听起来简单。但你要知道,当时他们的身份是"炒货店老板",不是"零售操盘手"。能从自己店里的一个顾客动作里,看出品类扩张的可能性,这是观察力,不是执行力。
后来他们开始一点点加品类。果干、薯片、坚果。板栗还是招牌,但不再是全部。
到2020年前后,长沙街头变了。
茶颜悦色、文和友、各种新式烘焙和卤味接连起来。年轻人买吃的,开始认三个词:现做、短保、新鲜。
一口锅、几种炒货,撑不住这个场面了。
他们又往前走了一步。先推出"新鲜麻辣"系列,然后往更多短保、现制品类扩。
2021年,两个人成立湖南金栗之门食品有限公司,刘畅任法定代表人,持股60%。品牌从"金栗门"改成"金粒门"。
05 一个字,换掉了整门生意
"栗"只能代表板栗。
"粒"可以装下所有零食。
这是媒体反复引用的一个解释,我觉得它说得对,但它只说对了一半。
因为改名字这件事,本身不值钱。值钱的是改名背后那个决策:他们承认了"板栗店"这条路走到头了。
一个做了六年的招牌,说换就换。
这里我要说句实话。大多数老板做不到。
不是不会改,是不敢改。因为原来那门生意还在赚钱,虽然不多,但稳。你把招牌换了,把货架换了,把供应链换了,万一新模型跑不通呢?
所以真正的分水岭不是"想到了",是"敢不敢把还在赚钱的旧模型亲手拆掉"。
2024年,他们做了一件更"反常识"的事。
请了曾为蕉内操刀视觉设计的北京机构A Black Cover Design,重做Logo,把门店改成工业风、仓储式。
结果那只蓝白红的购物袋,在社交平台上被年轻人背成了"时尚单品"。
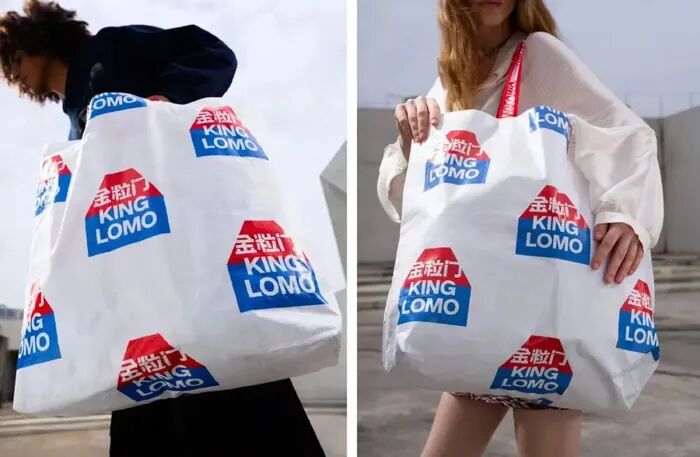
一只袋子,成了免费的广告位。
这件事后来被无数人模仿。你现在去看新鲜零食这个赛道,粒鲜仓、德果仓、开代、满谷,一堆品牌的Logo都是红蓝撞色加几何外框。
视觉是最容易被抄的,也是最不值钱的。
06 他们抄的不是山姆的货,是山姆的"少"
所有人都说金粒门是"平价山姆""散装山姆"。
国盛证券的调研报告也是这么写的:把山姆、盒马、胖东来已经验证成功的大单品,用更小的包装规格,放到更贴近消费者的位置。
这个说法没错,但我觉得它搞错了重点。
大家以为抄的是"大包装便宜"。其实抄的是"少"。
这里面有个经典实验,哥伦比亚大学的希娜·艾扬格做过。摆24种果酱让人试吃,停下来的人多,最后买的只有3%。摆6种,买的接近30%。
商品越多,人越难决策。
开市客把这件事做到极致。普通超市3万个SKU,它一家仓储店不到4000个。
金粒门是150到200个。
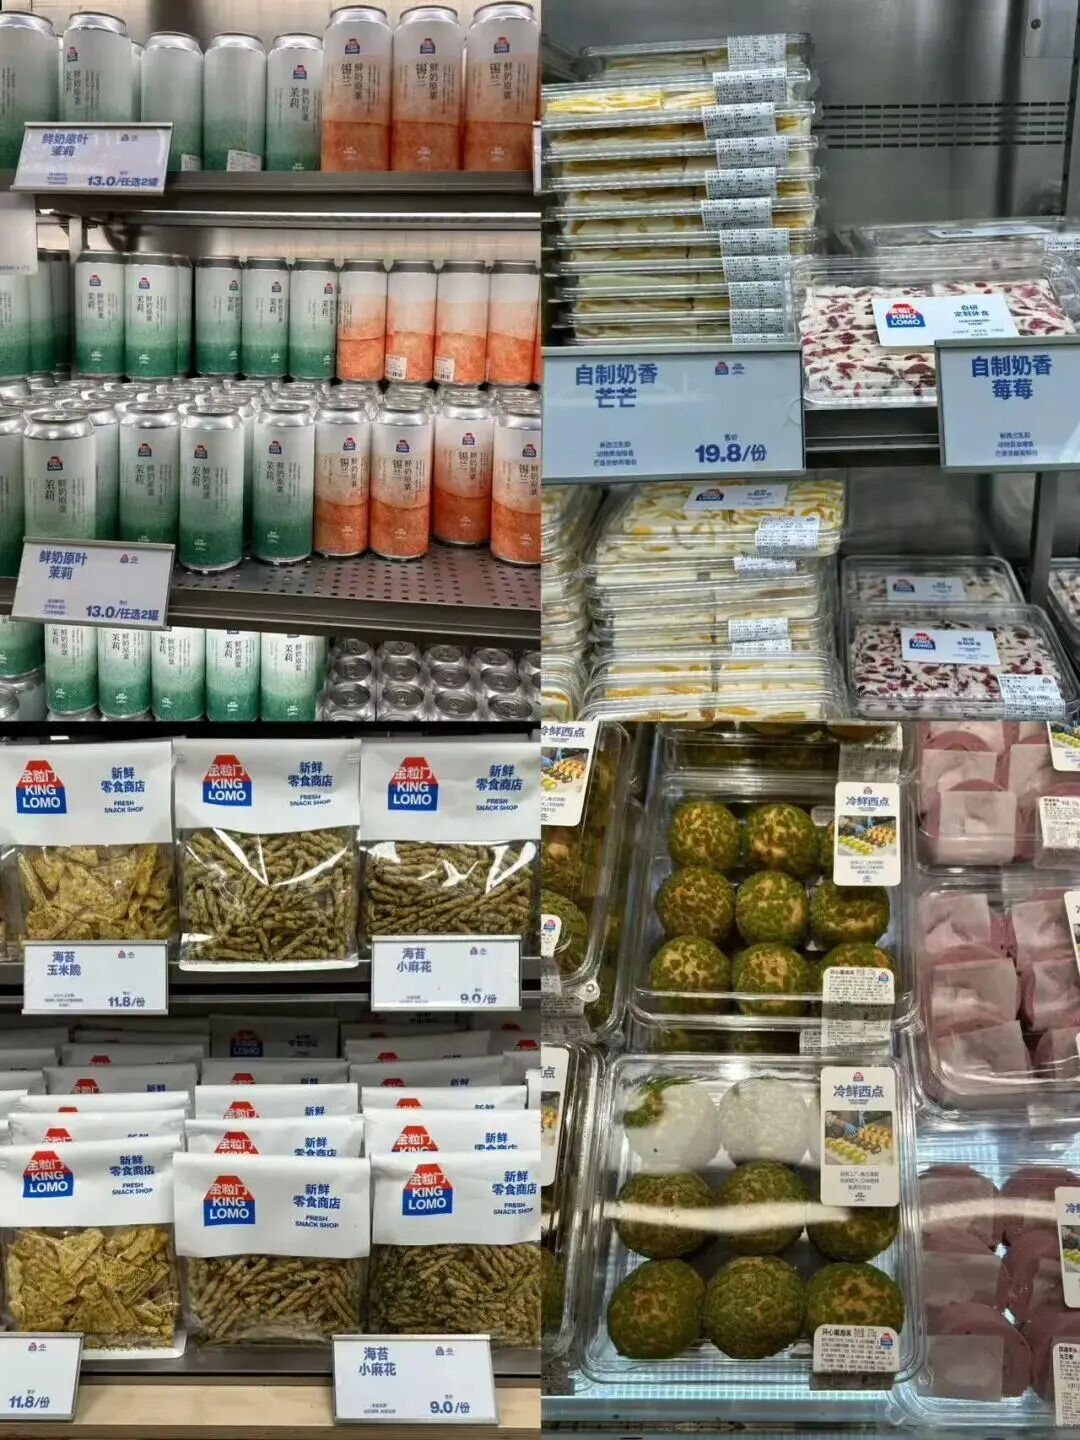
传统量贩零食的逻辑是"多":货架越满,越显得便宜,越能让你一次买一大堆。
金粒门的逻辑是"少":每个品类只留几个,你不用比,拿了就走。
这两个逻辑,看起来都是卖零食,其实做的是两种生意。
一个是批发,一个是零售。
一个是让你囤,一个是让你常来。
短保还有个隐藏作用,很多人没注意到:它强行改变了到店频率。
一包保质期半年的零食,你可以放家里慢慢吃。但一杯24小时的饮品、一份48小时的卤味,吃完想再吃,只能再跑一趟。
它把一门低频的囤货生意,改造成了接近茶饮的高频日常消费。
这才是它真正的模式创新。
07 为什么是2026年?三股力撞在了一起
这门生意2021年就转型了,为什么到2026年才炸?
因为需要三件事同时成立。
第一,量贩零食见顶了。
2026年1月,鸣鸣很忙在港股上市,开盘暴涨80%,盘中市值一度超过900亿港元。3年门店增长20倍,去年底超过2万家。
但县城步行街上已经"长满"了量贩零食店。下沉市场被瓜分完了,价格战打到毛利只剩11%到13%。
行业需要下一个故事。新鲜零食就是那个故事。这个故事的体量够不够撑?
2025年,中国新鲜零食市场规模从2020年的不足50亿,涨到接近180亿。五年,年均复合增长超过40%。
中金2026年6月的判断是,这个市场有望做到500亿到1000亿。浙商证券更激进,预测2026年就能到400亿到500亿,同比增速100%。
百亿赛道,40%的增速,还没有绝对龙头。这就是资本愿意给30亿报价的底层原因。
第二,商场缺客流了。
这一点特别关键。
金粒门的店,绝大多数落在华润万象系。南京、深圳、无锡、南昌、杭州、上海,几乎清一色。
为什么?因为对一个跨区域扩张的新品牌来说,万象系提供的是三样东西:优质点位、稳定客流、品牌背书。
说白了,它用一个头部商业体的确定性,对冲了自己跨省扩张的不确定性。
而商场这边,也正好需要它。2026年的购物中心,最缺的就是"能把人吸过来的店"。一个开业能限流8次的品牌,对招商来说就是活广告。
这是双向需要。
第三,消费降级了,但尝鲜的欲望没降。
这一点我认为最重要。
界面新闻采访了一个叫李佳的消费者,她买了三大袋零食,还在店里充了值。她的原话是:"这么大一袋居然才80元。"
你看这句话。她不是嫌贵,她是觉得便宜。
一袋零食80块,拎着像买了半个人的东西,这个"划算感"是设计出来的。
大袋子 + 小包装 + 十块二十块的单价 + 万象城的场景。
花奶茶的钱,买了一次"逛高级超市"的体验。
所以它踩的不是消费升级,是降级的升级——钱花得更少了,感觉更好了。
这在2026年,是最硬的需求。
08 但它摔过一跤,而且摔在命门上
现在说问题。
一个靠"新鲜"两个字的品牌,最怕什么?
怕日期。
2026年1月13日,金粒门发了一份通报。委托长沙永红食品厂生产的去骨凤爪,出现二次分装问题。这款产品从2025年11月卖到通报当天,一共卖出去64031盒。
他们的反应,我认为是及格线以上的:拿出1200万专项赔付,涉事产品一赔十,涉事车间停产,所有代工厂重新过一遍资质,还要上"飞行抽查"制度。
但媒体暗访出来的细节,比通报严重。
湖南都市频道拍到的是:14号生产的牛肉干,贴成18号的日期;号称自有工厂的无骨凤爪,实际是外地厂家的大包装货,买回来拆封分装,贴自己的标签;车间地面上有积水,原料和成品混放,鸭毛掉进产品里,工人用镊子挑掉接着包装。
2026年8月,深圳布吉店又出现食品异物诉讼。同月,有消费者举报门店宣传的"自制面包"实际是代工厂生产的预包装产品,涉嫌虚假宣传,最后以厂家证照齐全收尾。
这里我要替读者问一句:
既然有近一半SKU是长保、是代工,那"新鲜"这两个字,到底成色有多少?
我的看法是:它的短保是真的,但"全部新鲜"是包装出来的。
一款芒莓奶芙,供应商报价13.8元,门店卖19.8元。这个价差要覆盖租金、人工、损耗。这本身没问题,零售就是这样。
问题是,当一个品牌的溢价来自"新鲜"这个承诺,而实际只有一半产品真的新鲜,那这个溢价就是在透支信任。
信任是有额度的。
09 这门生意有三个死穴
我把它的风险拆成三条,都是结构性的,不是管理问题。
第一,损耗。
新鲜零食的损耗率,行业估算是8%到15%。传统包装零食是1%到3%。
差5倍。
备货少了,货架被抢空,顾客骂你;备货多了,卖不完只能扔。
门店越多,这个平衡越难。这不是靠努力能解决的,这是模型的成本。
第二,位置。
3万平方米以上的购物中心,全国大约7000个。S级和A级的,只有472个,占7%。
好位置是稀缺资源。
而且开得太密,会自己抢自己的客流。这一条,所有直营连锁最后都会撞上。
第三,同质化。
截至2026年中,全国新鲜零食门店接近2000家。9月一个月,新增135家,关闭或暂停4家,净增131家。8月的净增是51家。
一个月翻了一倍半还多。
几多全已经超过200家,喊出2027年冲2000家。一栗100多家。蒲妈妈、朴下隆九都在跑。
更狠的是老玩家全下场了:来伊份、绝味、鸣鸣很忙、三只松鼠、有友、溜溜梅、永辉,良品铺子开了7.0新鲜店型,薛记炒货在北京上了新店型,粒上皇也在推。
这个赛道,一年之内从"无人落子"变成了"人人下场"。
10 我算了一笔账:9亿流水,净利可能很薄
这一节是我的推演,不是公开数据。假设的地方我会标出来,你可以不同意。
先算收入。
50家店,按平均单店月销150万算:50 × 150万 = 7500万/月。一年就是9个亿。
毛利率35%到40%,取中位37.5%:9亿 × 37.5% = 3.375亿毛利。
现在扣成本。以下三项都是我的行业假设,不是它的财报:
损耗。 按10%算,9亿 × 10% = 9000万。
租金。 300平方米的万象城B1,我按每天每平米18元估,月租16.2万,50家 = 810万/月,一年约9700万。
人工。 一家店按20人(杭州有门店在店外派了20多个店员结账),人均综合成本8000元/月,16万/月/店,50家 = 800万/月,一年约9600万。
3.375亿 - 9000万 - 9700万 - 9600万 = 5450万。
还没算总部费用、三座工厂的折旧、冷链物流、营销、以及新店开业的一次性投入(单店约200万,50家就是1个亿,要摊销)。
所以这门生意,9亿流水,最后能剩下的,大概率是几千万这个量级。
这就是"高毛利"的真相:35%到40%的毛利,不是赚的钱,是拿来烧损耗、烧租金、烧人力的燃料。
那30亿估值怎么来的?
30亿 ÷ 5000万净利 = 60倍市盈率。
60倍,是给"高增长"的价格,不是给"已经跑通"的价格。
所以我前面特意强调:30亿是报价上限,不是成交价。
报价是讲给下一轮听的。成交才是真的。
11 给老板的六条建议
写到这里,我不给鸡汤,给六条能用的。
1)别学它的排队,学它的单店模型。
排队是开业期的事,是营销资产,不是经营常态。你要看的是:去掉开业那个月,一家店一个月能做多少?复购率多少?
金粒门有一个数据比排队重要得多:会员复购率超过60%。
一个有60%复购的店,和一个只有排队的店,是两个物种。
2)别学它的品类,学它"换计量单位"。
这是我觉得最值钱的一条。
它做的事,本质是把零食的计量单位,从"斤"换成了"盒",从"囤"换成了"即时吃"。
你想一想你自己的生意:你的客户,是按什么单位付钱给你的?
按次?按月?按人?按平方?
这个单位能不能换一个?
我这些年看下来,很多生意的突破,不是靠做得更好,是靠换了一个计价方式。
3)别学它的短保,学它"用限制做护城河"。
全直营,不开放加盟。
这在2026年是很"反潮流"的选择。所有人都在用加盟冲规模,它偏不。
代价是慢。9月一个月,几多全新增61家,金粒门只新增12家。
好处是,它不用打价格战,因为它的货别人给不出来。加盟商能复制招牌,复制不了300公里冷链。
你愿意为了"守得住",放弃"跑得快"吗? 这个问题,每个老板都得自己答。
4)抄之前,先算你的损耗率扛不扛得住。
8%到15%。这不是一个数字,这是一个筛子。
大部分品类扛不住这个损耗。所以"短保"不是谁都能做的,它是被供应链能力锁死的。
5)把"网红"当结果,别当原因。
它红了,是因为它在长沙已经跑了六年、单店模型已经稳了,然后才出去。
不是因为红了才成功,是成功了才红。
这个顺序搞反,就是拿钱买教训。
6)一次日期问题,能把十年攒的信任清零。
食安这件事,对短保品牌不是"风险",是"命"。
它这次赔了1200万,扛住了。但如果发生在开到200家店的时候呢?
规模越大,一次事故的杀伤半径越大。
12 最后:能抄的,都不值钱
我在私域这行待了十几年,见过太多"开一家火一家"的品牌。
最后的结局,多数是"开到第十家就不火了"。
因为第一家靠的是老板本人,第十家靠的是系统。
金粒门现在走到第50家。
它能不能走过去,我不确定。这个我不敢下结论,因为全国扩张才刚开始半年,跨省的单店模型稳不稳,要看满一年才知道。
但有一件事我看得比较清楚。
它真正值钱的,不是那只蓝白红的袋子,不是那口炒锅,也不是抖音上那些"攻打金粒门"的攻略。
是三座工厂。是那张200到300公里的冷链网。是把损耗压在比行业低一半的能力。是一群从山姆、沃尔玛出来的运营和品控。是全直营这个"慢"的选择。
这些东西不好看,拍不成短视频,但它们很难抄。
反过来,Logo、配色、动线、购物袋、限购、排队——三个月就能被抄完。
所以我对这门生意的判断是:
它不是一阵风,但也不大可能是一门狂奔到几千家的生意。
更可能的形态是:区域密度高、单城三五家、总规模卡在几百家量级的精品连锁。天花板是它自己选的,因为全直营加短保加万象系,注定它没法像量贩零食那样铺到两万家。
这是限制,也是它没被卷进价格战的理由。
排队是给别人看的,复购是给自己活的。
能抄的都不值钱,值钱的都抄不走。
这句话,不只是说金粒门。
你做任何一个生意,都可以问自己一遍:我这门生意里,什么是三个月能被抄完的,什么是三年也抄不走的?
如果答案全是前者,那就别急着扩张。
先把它变成后者。