最近,好久没有写文章了。
直到昨天,看到了一个爆炸性的新闻,美团优选,关停了。这事情,我觉得,值得聊一聊。
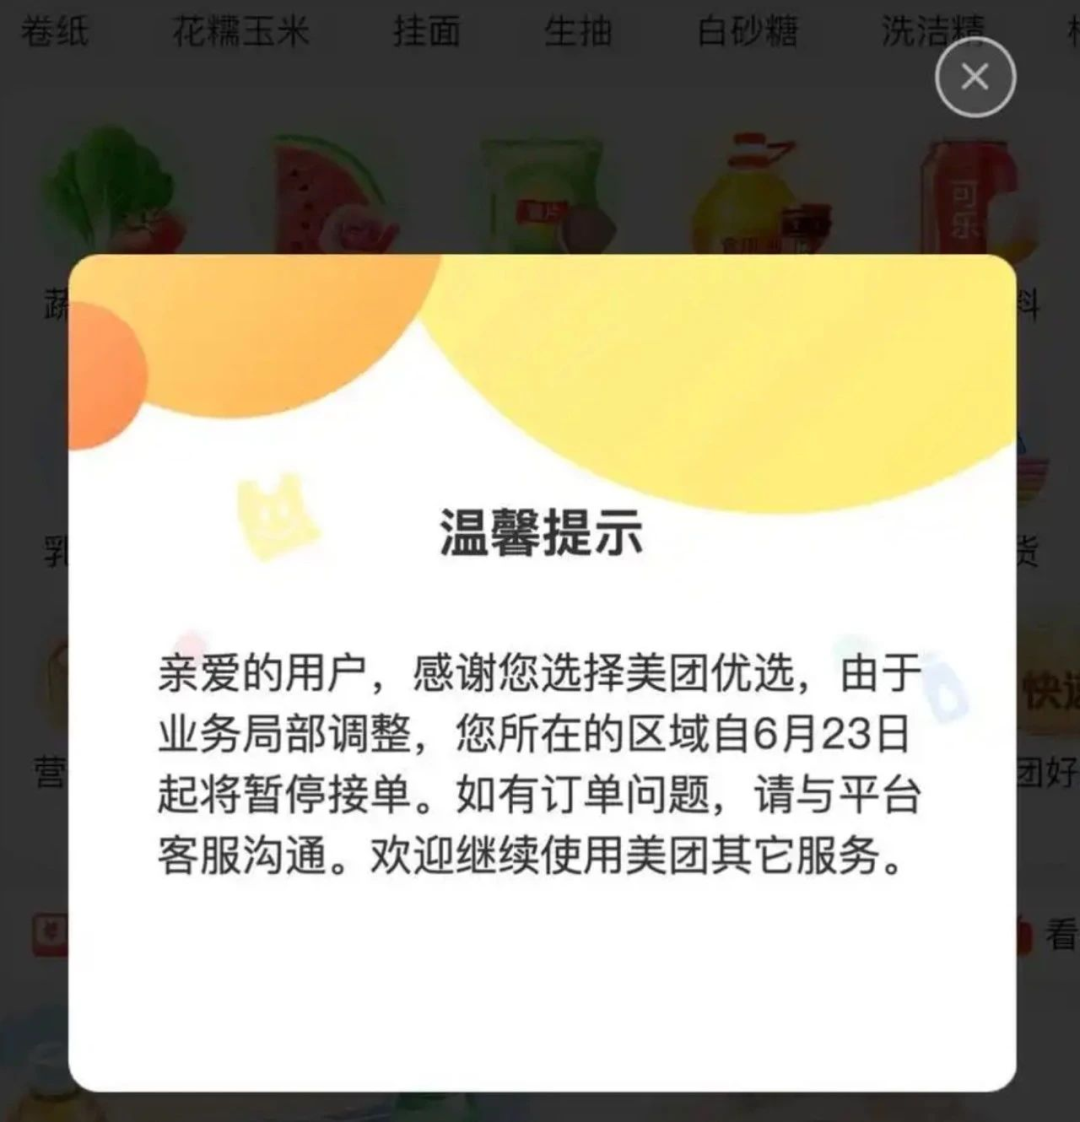
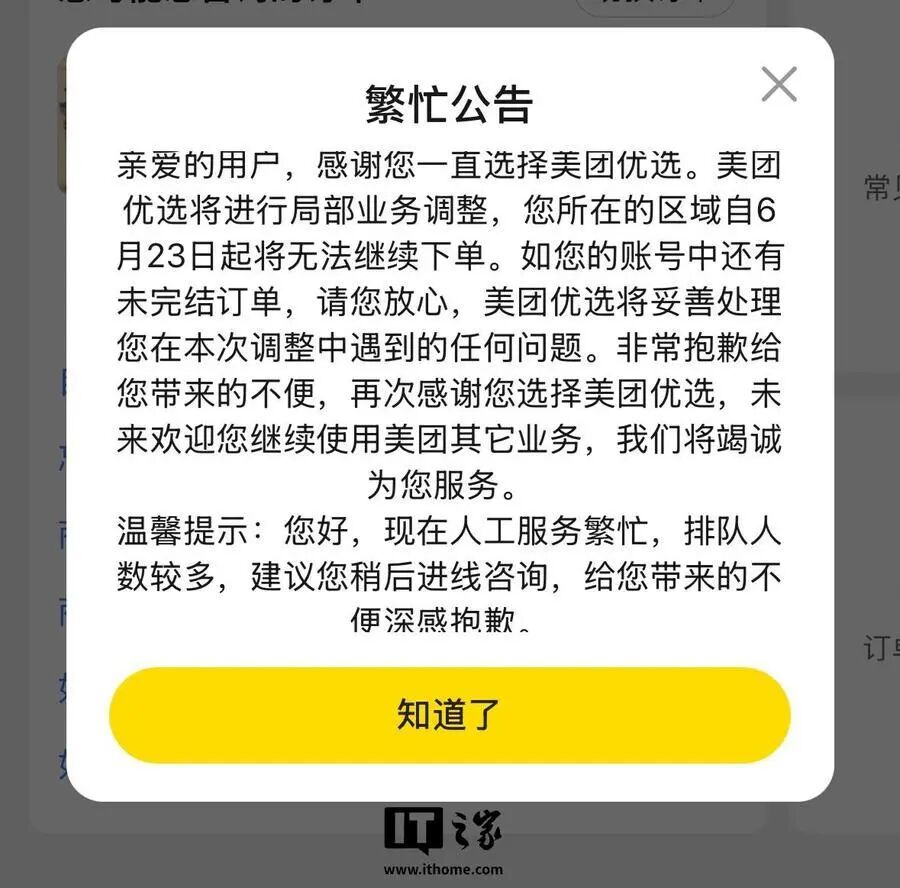
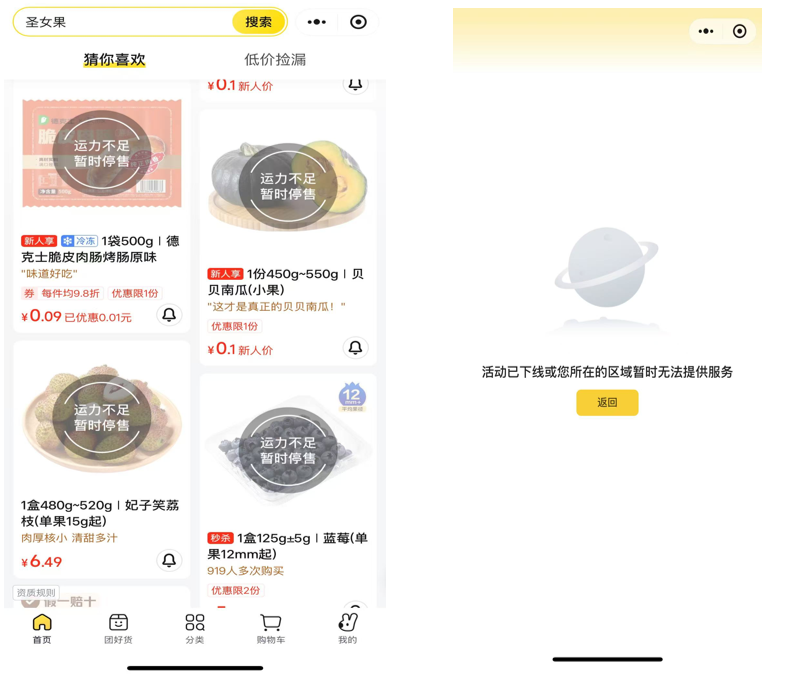
有消费者在网络社交平台表示,23号早上美团优选突然全国大面积关仓,只有广东、浙江部分城市保留业务。
很多消费者表示,七八点左右还可以正常下单,11点左右再次进入则显示“活动已下线或您所在的区域暂时无法提供服务了”。点进商品界面,也无法加购下单,如下图:
这个事情,我觉得还是很震惊的。
毕竟,美团优选,是一个大业务,不是一个小项目。毕竟当年美团优选和多多买菜,打的不可开交,一年补贴亏损几百亿。
当年的社区团购,百团大战,吸引了好几个巨头的加入。通过资本的补贴大战,最终剩下了几个巨头。大部分的城市本地团都倒下了,可以说也是一地鸡毛。甚至有段时间,政府都开始约谈,并且发声,资本必要和普通人抢饭吃,不能吃相太难看。
一个看起来已经做的不错的业务,并且流水也很大,怎么会说停就停了,并且是全国范围,没有预告,没有准备,突然一刀切。
01 社区团购,还是巨头争抢的好生意吗?
虽然说没有预告,一切来得比较突然,但是也不是没有预兆。
今年3月份,淘宝买菜业务,突然急刹车。广州、武汉、郑州、成都等地的淘宝买菜业务出现重大调整,原本的次日自提服务逐渐转变为快递到家模式,在部分地区甚至被直接关停。
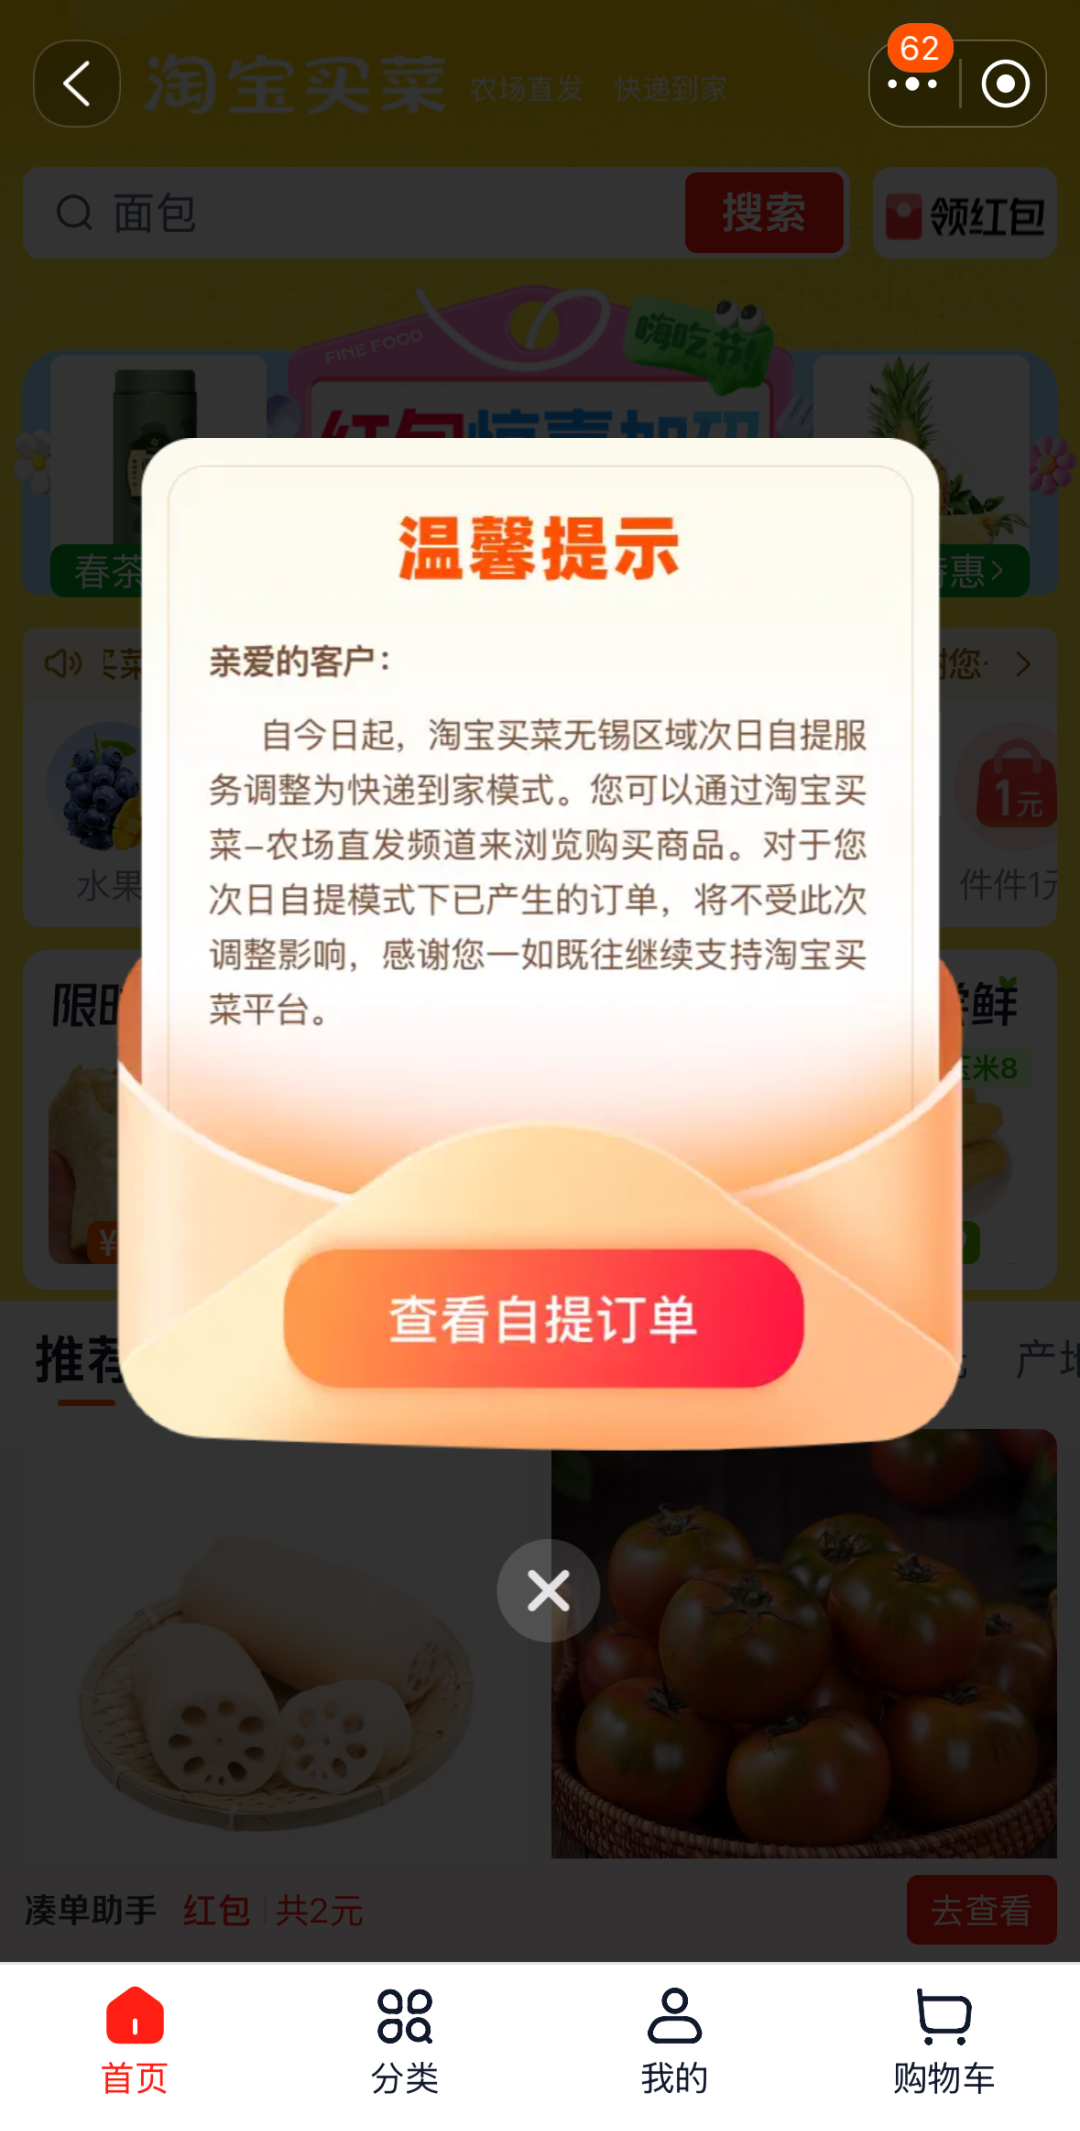
说明,对于阿里来说,买菜业务次日达,被抛弃了,转到了阿里最擅长的快递到家。
社区团购竞争一直呈白热化态势,阿里、美团、拼多多等巨头纷纷投身其中,激烈的价格战使得平台补贴成本急剧攀升。与此同时,物流配送、仓储管理等环节的高额投入,也不断压缩利润空间。加之线下商超、菜市场在疫情后恢复生机,即时零售模式兴起,进一步分流了社区团购的客源。
2021年9月,阿里社区电商在长沙召开发布会,宣布其品牌正式升级为“淘菜菜”。2023年5月底,阿里将自提业务淘菜菜与小时到家业务淘鲜达整合升级为淘宝买菜。但不到两年时间,在生鲜电商赛道的激烈角逐中,淘宝买菜次日达业务被按停。
“盈利困境应该是淘宝买菜次日达业务关停的关键因素。
淘宝买菜在市场份额上难以与多多买菜、美团优选抗衡。公开数据显示,2023年美团优选市场份额在35%~40%,依托美团的地推能力和本地生活流量,稳居行业第一。多多买菜份额约30%~35%,通过低价策略和农产品供应链快速扩张。相比之下,淘宝买菜在市场份额、用户拉新与留存上表现均欠佳,用户规模和订单量增长缓慢,难以在市场竞争中突出重围。
淘宝退出了,现在市场排名第一的美团优选,也主动退出了,社区团购的巨头只剩下多多买菜了。
为什么从原来的寸土必争,百亿补贴,烧钱抢人,到现在的主动撤退?是不是说明,社区团购这个模式,已经过时了?
从业务的数据来看,确实是这样,持续亏钱,赚钱遥遥无期,实在不算是一个好的业务模型。至少,对于互联网巨头来说,不香了。
02 美团优选持续亏损,看不到希望
从近几年美团财报来看,优选几乎从未盈利,但也从未消失: 2022年,美团优选因亏损收缩西北市场,财报显示包括其在内的新业务整体亏损284亿元。
2023年,包括美团优选在内的新业务全年亏损202亿元,高管表示尽管美团优选在2023年的效率有所改善,但亏损金额和亏损率依然显著。
2024年,通过关停低效团,单位经济模型(UE)改善20%,但美团优选仍是新业务亏损主力。
2025年Q1,美团优选全国县级区域覆盖率提升至85%,经营亏损同比收窄64%,但仍处亏损状态。
通过数据,我们大概可以看到,美团优选虽然是市场第一,但是亏损巨大,累计加起来,估计都有千亿规模的亏损了。这样的业务,即使看起来很美好,但是毕竟资本是讲究投入产出和回报的。面对持续亏损的非主营业务,被舍弃是迟早的。
我估计,一家独大的多多买菜,可能都要调整,甚至有可能也要撤退。即使保留,也不再是重点投入的方向。
为什么社区团购的模式,巨头下场都不赚钱,地域性的小团反而可以活下来?
对于美团和拼多多这样的具体来说,之所以做买菜业务,核心并不是通过这个业务赚钱,而是通过这样的高频消费场景,作为打开APP的入口。就像当年美团收购摩拜单车一样,只是增加APP的打开频率,覆盖更广的用户需求。
还有一点,买菜的业务,因为存在几个巨头之间的竞争,所以导致互相内卷。之所以不赚钱,是因为大家都在抢人。不做补贴,就抢不过别人,所以陷入了资本的补贴大战。竞争又导致了产品质量没有保障,一直在卷通货的价格,顾客的体验远比不上线下实体和本地化小团平台。
最终会发现,留下来的都是一些对于价格非常敏感,一直在薅羊毛的用户。有段时间,美团还做了一个类似快团团的拼团工具,叫做团买买。那时候就做个测试,把美团优选的团长导入,希望让这些团长去使用工具,成为帮卖团长。但是测试下来,效果极差,9.9的产品他们都嫌贵。可以说,美团优选的团长,只是一个线下提货点。并且留下的用户都是非常低端的,以至于买过了美团优选的产品,看任何产品都觉得价格太贵了。最终,团买买工具也只能草草关停。
社区团购的本地团,一般只基于一个城市或相邻的几个城市,规模不大,但是用户精准。团品的种类和数量不多,但是品质有保障。虽然价格会贵一点,但是对于中高端用户来说,核心是看产品和品质。所以依然会有持续的复购。本地化的社区团购,小而美,规模不大但是有利润。
美团优选关停之后,对于各个地区的小团来说,应该是个好消息,说不定还可以通过收编团队,得以壮大一波。
03 即时零售,更大的赛道
根据美团官方公众号发文:《美团将全面拓展即时零售,推动零售新业态提质升级》,主要调整如下:
第一,在品牌升级基础上,全面拓展闪购品类,在3C家电、生鲜食品、酒水饮料、快消日百等品类持续优化体验,携手零售商品牌商伙伴进一步拓展门店和闪电仓。
第二,大力加码小象超市,将其拓展到所有一二线城市。未来将在“源头直采”基础上,逐步覆盖全国 200个优质县级农产区,如寿光、恩施、南通、惠州、东台、张北等核心产区。并且,将致力于加强供应链数字化能力,实现更快时效更精细化运营。
第三,美团优选转型升级,将进一步利用已建设的供应链及仓配网络,集中资源聚焦优势区域,继续探索“次日达+自提”模式和社区零售新业态。同时,深耕生鲜食杂供应链。
所有的调整,其实核心就是一个方向,重点发展即时零售。
什么是即时零售?
最初的零售,主要是线下门店,菜市场、水果店、母婴店、超市、专卖店、商超等。需要顾客自己去线下实体去消费。零售是即时交付的,但是需要本人亲自去门店。
后来有了电子商务,有了淘宝、京东、拼多多、唯品会,这些电商平台,通过快递去交付产品。顾客从拍下产品到收到商品,可能需要3-7天时间。线上的电商平台,通过线上交易,提高了交易的效率,动动手指,就可以买到全国的成千上万的产品。从淘宝开始,到后来的京东、拼多多,到社交电商、短视频直播电商,看起来形式有变化,但是交付环节都是一样的,需要通过快递发货,到货时间需要好几天。
京东最早提出次日达,在全国建设前置仓库,通过京东物流高效配送,成为京东有别于其他平台的核心优势。
多快好省,用户对于快的需求,也是越来越高了。
有了次日达的平台,大家就觉得3天到货有点慢了。对于用户来说,只有更快,没有最快。
所以,美团重点要做即时零售,也就是顾客拍下产品,30分钟内就给你送达。买产品就和点外卖一样,即时送达。
美团来自即时零售,简直是太合适不过了。
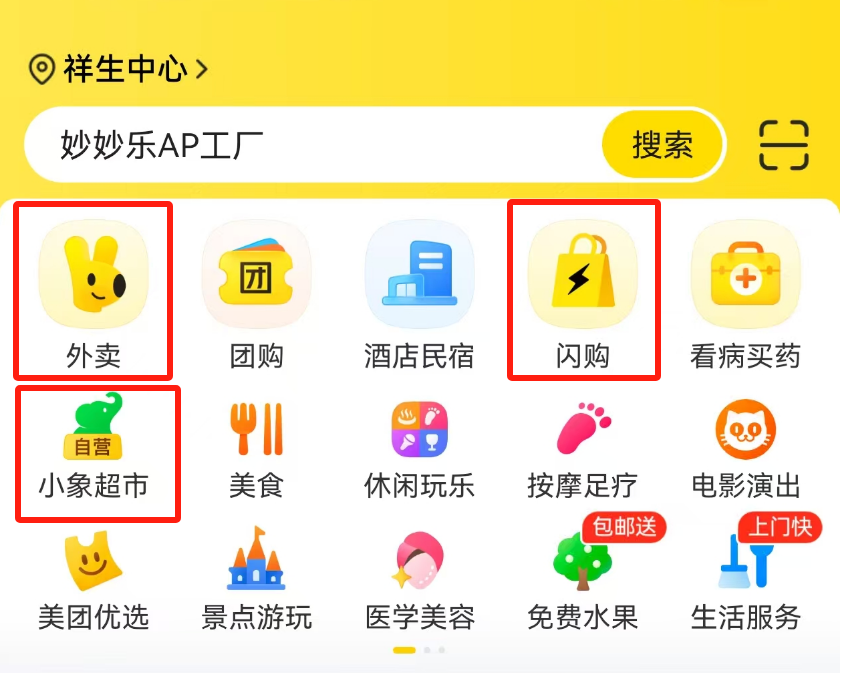
我打开美团APP,第一个是外卖,第四个就是闪购,还有美团自营的小象超市,其实就是每天自己做的闪购业务。这3个入口的产品,都是拍下后马上就可以送达的。
包括买药,买酒水等,美团已经逐渐去改变用户的心智了。线上购物想要快,可以去京东,有可能次日达。如果还想更快,那就去美团,半小时内就送达。
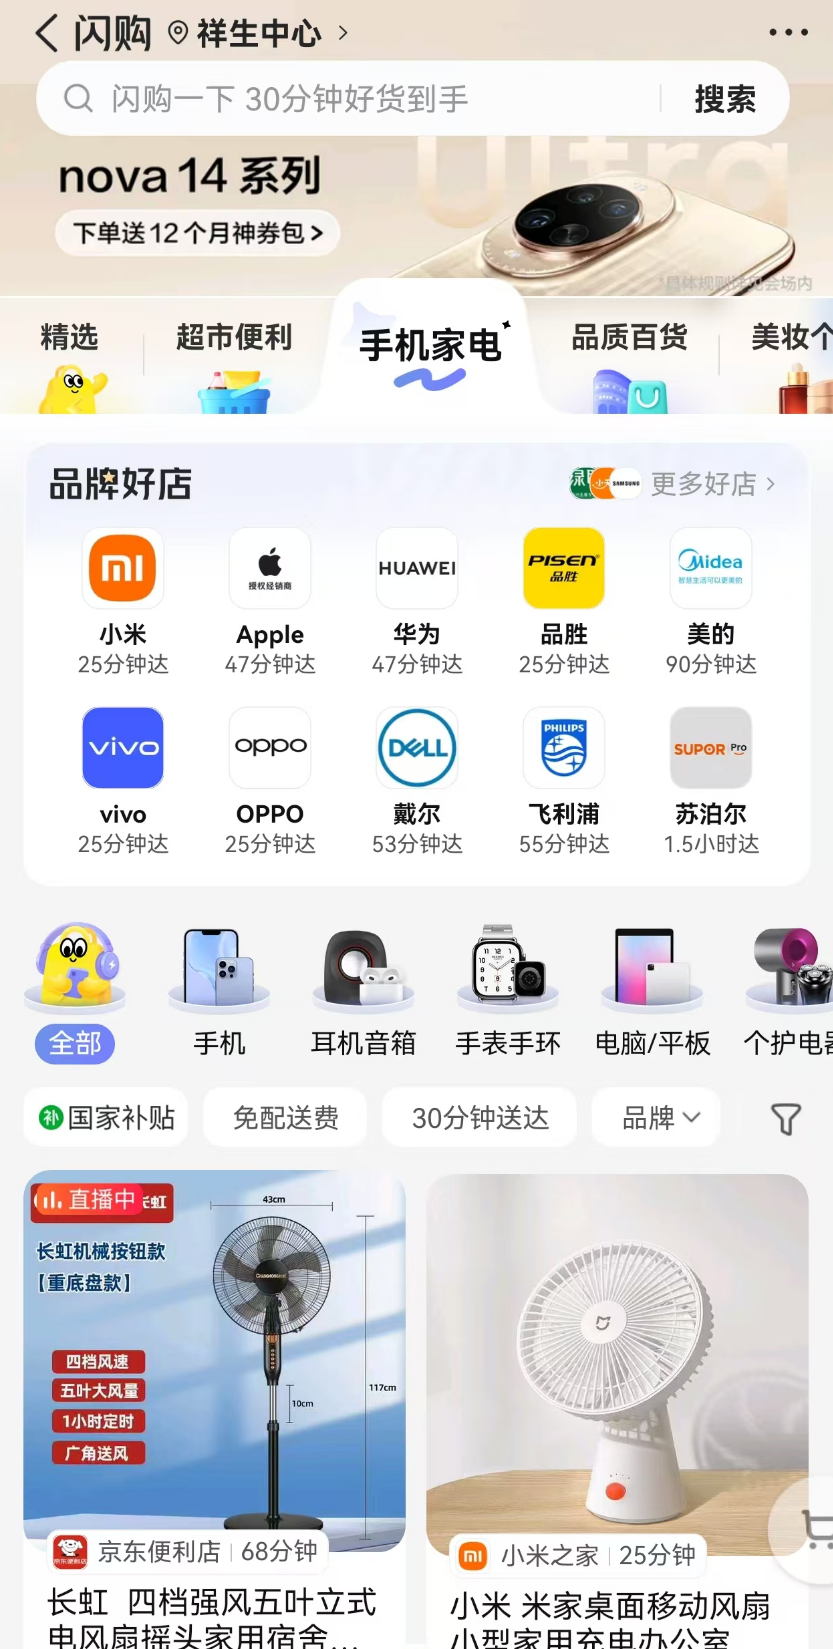
我发现,我自己在美团闪购已经买了20多笔订单,都是临时有需求,需要马上用的,比如买矿泉水、U盘、纸巾、数据线、胶带、充电宝等。随之用户习惯逐渐养成,未来在美团闪购购买服装、家电、美妆,也很有可能的。
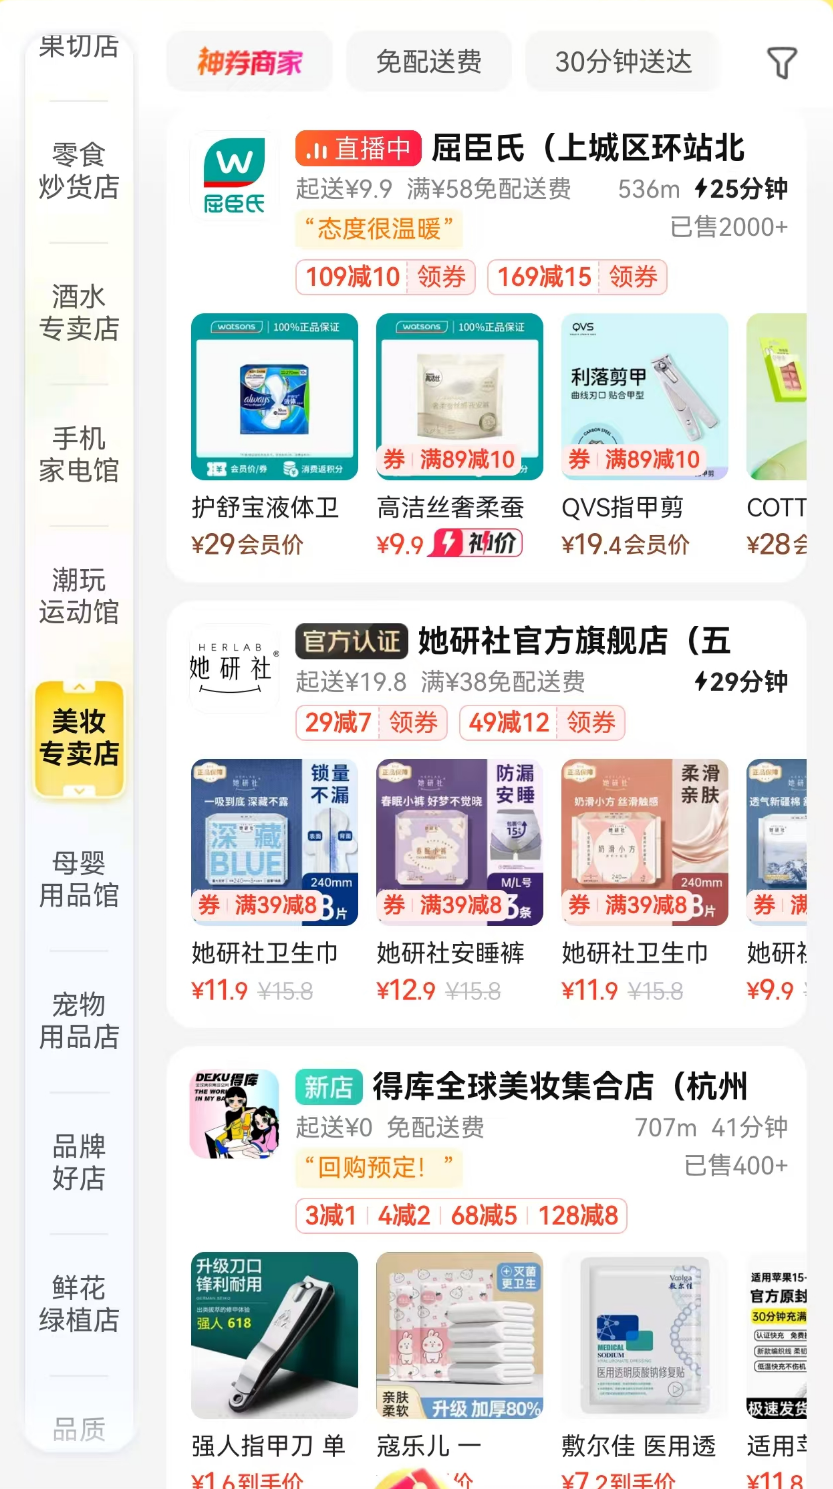
从用户体验来说,闪购的送货效率更高,体验更好。如果未来通过闪购可以买到大部分淘宝、京东上的产品,那么这个交易体量会很大,并且抢的都是传统电商平台的市场。
今年刘强东高调宣布进入外卖市场,并且还要进入酒店预订市场,这些市场都是美团的核心业务。本以为这会让美团很难受,但是美团把枪口放在即时零售,反而会让京东更难受。毕竟京东主打的是送货快,但是闪购的送货速度更快,并且切入了数码、家电、百货等传统电商平台的类目,这就很危险了。
如果什么时候,用户要买空调洗衣机,不去京东,而是直接去美团,并且是30分钟内上门安装,那就非常恐怖了。
美团的王兴说,美团没有边界,用户需要什么,美团就会上什么。
相比社区团购的次日达,明显还是即时零售更性感,并且有机会从传统电商平台里面抢市场,这对于美团来说,更有吸引力。
有朝一日,美团把线下服务和实物电商都做起来,那规模就更大了。
可以预见,接下来几年,即时零售市场会呈现爆发式增长。
下一个巨头搏杀的赛道出现了。
和多年前的社区团购大战很相似。
阿里官宣将饿了么、飞猪合并入阿里中国电商事业群。这标志着,在阿里电商的宏观生态下,淘宝、饿了么、飞猪的协同整合将更进一步。这也是继5月2日淘宝闪购正式上线以来,阿里布局即时零售的又一关键动作。从数据来看,也冲劲十足。5月26日,淘宝曾官宣淘宝闪购联合饿了么日订单数已超4000万。
美团闪购主打"30分钟万物到家"服务,依托700万骑手的庞大规模和自研的实时调度算法。
京东以"零佣金+骑手五险一金"强势切入外卖赛道,并将达达与京东小时达、京东到家升级为统一品牌"京东秒送"。
拼多多被曝在上海等城市秘密试点自建前置仓,最快将于8月上线对标京东秒送、淘宝闪购的即时配送服务,主打生鲜和日用品"半小时达"。
一切都很熟悉~
04 美团优选关停,有什么影响?
我觉得,会有几方面的影响,有些可能和我们很多电商卖家相关。
1)社区团购,回归团购本身
对于原来的社区团购从业者来说,是一个好消息。因为巨头的主战场转移了,这个模式将会回归到最初的状态。少了资本的补贴,回归到私域的本质。服务好一批私域的老顾客,持续复购,健康发展。小而美,还是可以活下去的。
美团优选放弃的市场,逐渐会有地域性的平台慢慢捡起来。
2)即时零售,加速爆发;
巨头纷纷开始下场,即时零售的业态会爆发增长。接下来少不了各种补贴,还是熟悉的配方,熟悉的味道。对于我们这些消费者来说,前期肯定是利好的,可以占便宜,更便捷地买到更高性价比的产品。
即使零售不会把传统电商平台的生意都抢走,但是肯定会分走一大块蛋糕,这是肯定的。最终的悬念,只是谁分的多,谁分的少。目前可以有资格上牌桌的平台也不多,可能也就阿里、京东、拼多多、美团,这四位了。
3)传统电商商家,竞争加剧,处境更难;
对于传统的电商商家而言,渠道要更分散了,除了传统几大平台,社交电商、直播电商、内容电商之外,又要有人去开发即时零售了。
新的渠道,肯定会有新的机会,机会抓住了,会有一波新的赚钱机会。但是如果不知道怎么进入新赛道,这些商家日子会更难过了。
4)线下实体店,分化发展;
对于线下实体店,我觉得是有利有弊。毕竟闪购的商家,都是线下门店,有可能会因为闪购的订单,让门店生意更好。也有可能,因为闪购,原来仅有的线下客户也消失了。线下门店,不仅仅要面对线上电商的竞争,还要面对线下门店的线上化竞争,太难了。
有些有头脑的线下商家,如果可以把门店改造成服务线上顾客为主的形式,优化供应链,降低成本,我觉得还是有赚钱机会的。有可能只需要租一个仓库,不用装修,专门服务闪购用户。并且把原来的外卖的经验拿过来,做好评价,优化数据和排名,卡主平台的搜索流量和推荐位,或许会有不错的效果。
5)社交电商、私域团购,进一步分流
虽然社交电商和私域团购的模式,更多是私域的老用户,照理说应该不会有太大影响。但是,不得不说,如今消费下滑的趋势很明显,各个渠道和平台,数据都是拦腰打折。社交电商和私域团购,改变的是触达用户的方式,把获客成本降低了。但是产品交付只能通过传统快递,在发货速度上,还比不上几大平台。
如果未来即时零售的体量做大,一年有几万亿的GMV,那么对于私域电商来说,也是一种分流。相比于5天才能收到货,用户还是倾向于30分钟送达。
私域的团长和平台,只能在用户体验,产品品质,情绪价值等方面下功夫了。如果这些都比不了,生意只能越来越差了。
每次大的变化,有些人只会抱怨,有些人总是可以看到新机会。
你看到了什么机会,可以留言交流一下。
张盟主1,3,5,6 都是我本人,不用重复加