前几个月,有个校友问我:掌上大学这个平台,能不能合作?
我说,千万别合作,在外面行业口碑很差。
他听了,没签。
这两天,掌上大学爆雷的新闻出来,我又想起这件事。他当时要是签了,被套进去的可能就是几十万。
不是我眼光准。
是这个平台的毛病,圈子里早就不是秘密。
01 先看它爆成什么样了
掌上大学,运营主体是杭州新麦科技有限公司,2014年成立,做校园渠道。
对外宣称覆盖2753所高校、2900万大学生,拿过三轮融资,连续6年国家高新技术企业,2023、2024连续两年瞪羚企业。
2026年5月12日,浙江教科《小强热线》报道了第一个案子。
杭州一位做女装的赵女士,她67岁的母亲背着她签了合同,交30万服务费,合同写明一年保底交易额120万。
履约快半年,后台成交22单,3960元。
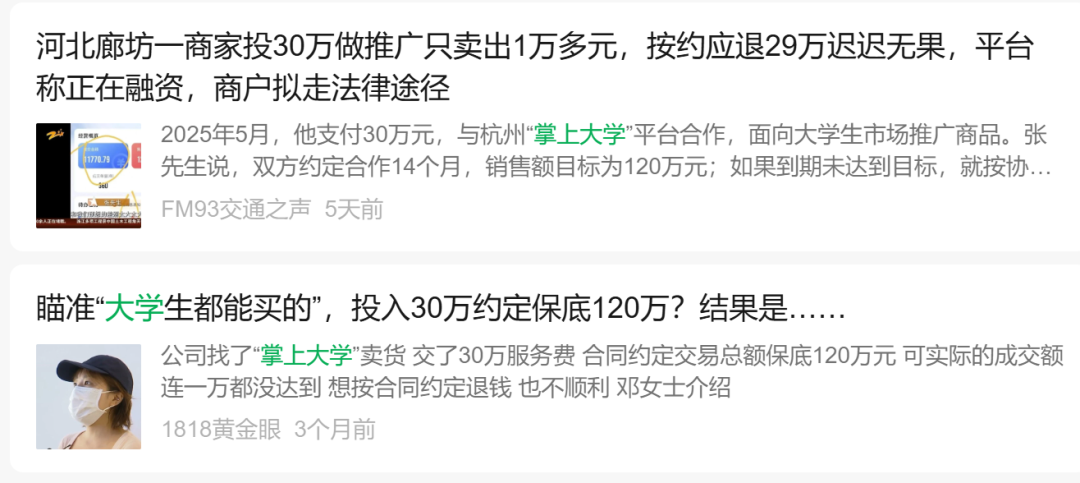
7月7日,《1818黄金眼》又报道一个。
交108800元,签6个月,保底40万。到期实际成交三千多元。平台跟他签了终止退款协议,承诺分期退,收到几笔小额之后,停了。
10月13日,《小强热线》跟进第三个。
河北廊坊一位做日用品的张先生,投入30万,实际成交1万多。
同一天,黑猫投诉上有一条:2025年11月签终止协议,约定退98931元,2026年1月书面承诺分6期、6月30日前付清。到现在还欠16000元,最后一笔到账是9月2日。
司法信息更直接。
从9月30日开始,杭州新麦科技密集出现被执行人记录。10月1日、9日、10日、13日、15日,连续新增执行立案,待开庭的案子排到10月21日。执行标的从十几万到近五十万。
而9月9日,它的官网还在更新"启动B轮融资"。
一手收新商家的钱,一手拖老商家的退款。
据媒体和维权商家分析,它的现金流高度依赖新签约的服务费去兑付到期的退款。这是推演,不是官方定性。
但这个画面,熟不熟?
02 算一笔账,这个模式从第一天就转不动
我不懂校园渠道的具体执行,但我会算账。
一场校园推广,要覆盖多少学校、多少个代理、多少场路演,才能卖出一百万的货?
先看它自己的案例。
30万服务费,保底120万交易额。
假设货的毛利率是30%——这已经不低了。
120万 × 30% = 36万毛利。
也就是说,平台帮你卖出120万的货,它自己最多也就赚36万,还要覆盖几千个学生代理的执行成本。
而它先收了你30万。
你再想想:如果它真有本事一年帮你卖120万,它为什么要收你30万?
它直接按成交抽佣,不是赚得更多、更稳?
答案很简单。
因为它知道自己卖不到。
收服务费,是把"不确定的结果"提前变现。
卖货是它的工作,服务费是它的收入。这两件事,从一开始就是分开的。
当一个人的收入和他承诺的结果无关时,你就不能指望他对结果负责。
03 保底销售不是保险,是钩子
这里我要说一个更扎心的。
很多供应商看到"保底"两个字,第一反应是:稳了。
卖不到还能退,最差也就是不赚钱。
错了。
你想想,一个平台要收几万到几十万的预付款,还要承诺保底,它图什么?
图的是这笔钱的时间差。
合同写的是"未达标按差额比例退款"。
注意这几个字:按比例、走流程、分期付。
它没有写"到期三个工作日内一次性退清"。
它写的是可以拖的词。
于是你看到的现实就是:到期了,先谈;谈完了,分期;分了几期,停;你去催,客服不回;你去起诉,一案几万到几十万,律师费、时间、举证,算下来不划算。
它赌的就是你耗不起。
这就是为什么它能拖这么久。
不是没人发现,是发现的人算了一笔账,觉得不划算。
所以我说,有些企业卖的不是货,是"卖货的预期";赚的不是差价,是你的合作费、保证金。
服务费也好,保证金也好,叫法不同,本质一样:你先掏钱。
你以为买的是保险。
其实你买的是一个"排队退款"的号码牌。
04 融资、高新、荣誉,很多是可以包装的
每次出事,都有人替平台说话:
"人家拿过三轮融资""高新技术企业""瞪羚企业""还上过福布斯"。
我不是说这些牌子都是假的。
我是说,这些牌子证明不了它能不能给你卖出货。
融资,证明的是有人愿意赌它的故事,不代表它的业务跑通了。
高新技术企业,看的是研发投入和知识产权,不看它给商家退不退款。
瞪羚企业、各类榜单,看的是营收增速和申报材料。
A级纳税人,看的是它有没有按时交税。
这些东西,每一样都可能是真的。
但它们加在一起,也回答不了一个问题:
它到底帮你卖了多少货?
更现实的一点:这些资质和荣誉,有申报门槛,但也有很多是花钱、花时间就能做出来的。
一家公司可以把门面做得很漂亮,同时把现金流搞得一塌糊涂。
这两件事,从来不矛盾。
看一家公司,不要看它墙上挂什么,要看它账上怎么走。
具体看三个东西:
1)它的收入,是来自"帮你卖货的佣金",还是来自"你先交的服务费"?
2)它的退款,是"到期自动到账",还是"要申请、要审核、要排队"?
3)它的销售提成,是按回款拿,还是按签约拿?
第三个最要命。
销售按签约拿提成,他就只对你签不签负责,不对你卖不卖得动负责。
05 我为什么当时敢说"别合作"
回到开头那个校友。
他问我,我没做尽调,也没看合同。
我就说了一句:这个平台,圈子里口碑不好,别合作。
为什么敢这么说?
因为这个行业里,口碑是最便宜、也最准的尽调。
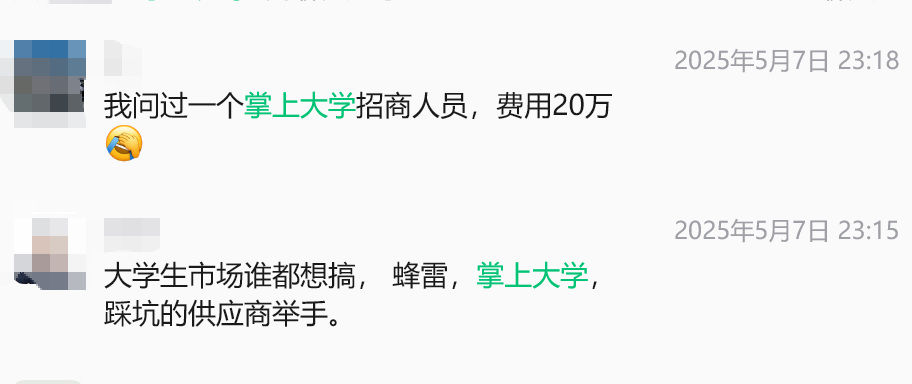
你不用看它的融资新闻,不用看它的官网。
你就去问三个做过的人:
钱退得顺不顺?承诺的销量做到了几成?出了问题是找人有用,还是找谁都找不到?
三个问题,十分钟,比看十页PPT有用。
我做私域十几年,见过太多平台起起落落。
有个规律:真正做得好的平台,不需要靠"保底"拉客户。
它靠的是复购,是效果,是客户第二年还愿意续费。
反过来,一个平台如果销售话术里全是"保底""兜底""稳赚不赔",你基本可以判断:
它的产品卖不动,只能卖承诺。
那个校友听了,没签。
现在看,帮他躲过去的可能不是几十万服务费,是后面一两年的时间和心气。
这年头,少亏就是赚。
06 2026年,所有供应商都该收缩
最后说一句更大的判断。
2026年,会有很多平台吃不消。
不是它们都坏。
是过去几年靠融资、靠加盟费、靠预付款撑起来的模式,今年集中到期了。
融资断了,招商慢了,退款却到期了。
三件事撞在一起,就是爆雷。
所以我给所有供应商的建议是:
现在不是扩张的时候,是收缩的时候。
具体三条:
1)新平台,一律先小单试,别一上来就交年费、交保证金。
2)老平台,把账期和退款条款重新看一遍,能缩短就缩短。
3)宁可少做一单生意,不要多压一笔预付款。
这个阶段,规模不值钱。
流水是假的,利润是虚的,只有回到你银行卡里的钱是真的。
07 给供应商的五条硬标准
把上面这些收一下,五个动作,照着做就行。
第一,合作前先搜负面。
搜"平台名 + 退款""平台名 + 维权""平台名 + 起诉"。
看到一条两条,可能是纠纷;看到一片,就是模式。
第二,别被"保底"打动。
真保底,就写清楚:到期几个工作日、一次性退、不退怎么赔。
写不清的,都是钩子。
第三,别迷信背景。
融资、高新、榜单、奖牌,只能证明它会包装。
要问它:去年帮几个商家卖到了保底?
第四,问同行,问三个。
尤其是做过一年以上、已经退出的那种。他们的话最真。
第五,控制预付。
能按月付就不按年付,能按效果付就不按套餐付。
你的钱在谁口袋里,主动权就在谁手里。
写到这,我得说一句实话。
掌上大学这些数字,我是从电视报道、黑猫投诉和公开的司法信息里看的。
它内部到底怎么运作、钱到底怎么没的,我不知道,也不能瞎猜。
以上是我自己的判断,不一定对。
但有一件事我比较确定。
一个平台如果主要靠收商家的预付款活着,而不是靠帮商家卖货赚钱,那它早晚要出事。
区别只是,轮到谁买单。